영업이익률 하락 이유를 찾으려면 매출과 영업이익의 증가를 비율로 비교해 보세요. 아래 가상 사례에서는 두 금액이 모두 늘어도 영업이익률이 낮아집니다. 계산을 연습한 뒤 실제 회사의 비용 내역과 설명을 확인하는 순서로 접근하겠습니다.
먼저 확인할 세 가지
- 영업이익 금액과 매출 대비 비율을 따로 계산하기
- 같은 기간·회계 범위·단위로 비교하기
- 매출원가와 기타 운영비용의 비중을 나눠 확인하기
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
영업이익률은 어떻게 계산하나요?
SEC의 2007년 안내서 Beginners’ Guide to Financial Statement는 영업이익률을 영업이익을 순매출로 나눈 비율로 설명합니다. Financial Statement Ratios and Calculations의 Operating Margin 식을 확인하세요. 백분율로 적으려면 나눈 값에 100을 곱하세요.
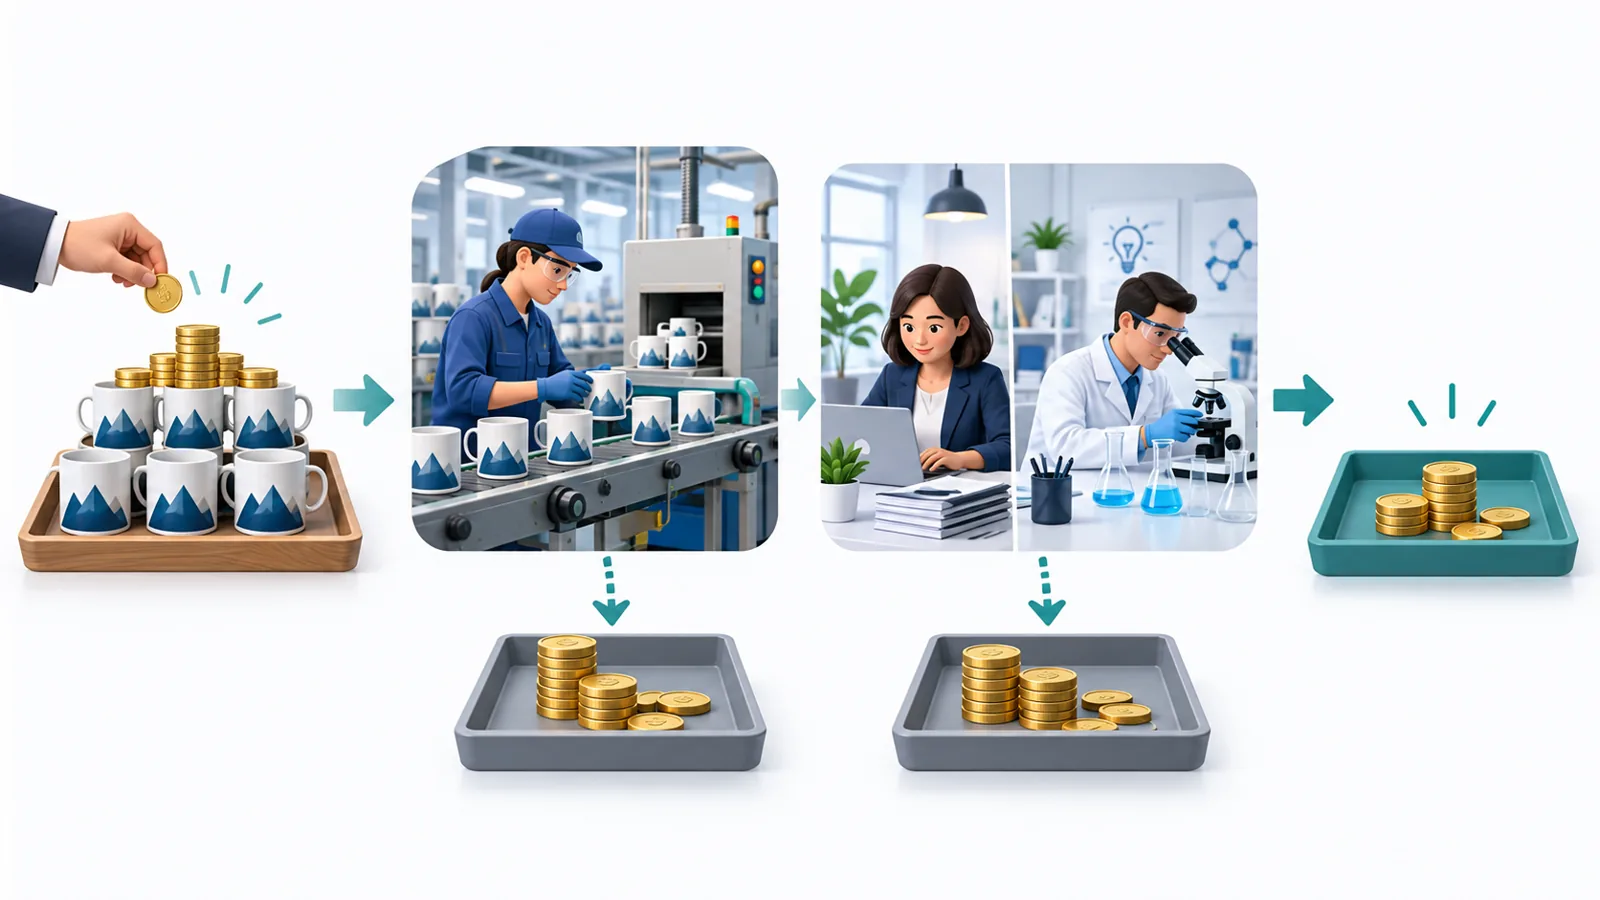
이 안내서는 순매출에서 매출원가를 빼 매출총이익을 구하고, 운영비용을 차감해 이자와 소득세 비용 차감 전 영업이익에 도달하는 구조를 설명합니다. Income Statements 항목을 읽으며 매출총이익과 영업이익의 위치를 구분해 보세요.
계산 메모에는 보고서의 항목명을 그대로 옮기세요. 순이익 칸을 영업이익 칸 대신 사용하지 않도록 확인하세요. 이 글은 오래된 입문 자료의 계산 구조를 활용하므로, 실제 회사의 비용 분류는 최신 보고서에서 다시 확인하세요. 삽화의 동전은 비용 차감 구조를 설명하는 상징이며 현금 수입·지출을 뜻하지 않습니다.
매출과 이익이 늘어도 비율은 낮아질까요?
가상 회사 A의 전년 한 해와 당년 한 해를 비교해 보겠습니다. 회계 범위는 같고, 영업이익까지 차감할 비용은 매출원가와 기타 운영비용으로 단순화했다고 가정합니다. 표는 실제 기업의 실적이나 전망이 아닌 작성자의 계산 예시입니다.
| 항목 | 전년 | 당년 |
|---|---|---|
| 매출 | 100 | 150 |
| 매출원가 | 60 | 100 |
| 기타 운영비용 | 20 | 25 |
| 영업이익 | 20 | 25 |
| 영업이익률 | 20.0% | 16.7% |
전년 열은 매출에서 두 비용을 빼고, 당년 열에도 같은 계산을 적용하세요. 이어 각 열의 영업이익을 매출로 나누면 표의 비율을 얻습니다. 이 사례에서는 매출에 비해 영업이익이 덜 늘어, 이익 금액 증가와 이익률 하락이 함께 나타납니다.
비용별 비중도 계산해 보세요. 매출원가는 각 열의 매출원가를 매출로 나누고, 기타 운영비용에도 같은 방법을 적용하세요. 이 사례에서는 매출원가 비중이 높아지고 기타 운영비용 비중은 낮아집니다. 비용 금액이 늘었다는 사실만으로 비중까지 커졌다고 적지 않도록 연습하세요.
금액의 증감과 비율의 증감을 별도 문장으로 적으세요. 실제 회사에서는 표의 가정을 그대로 적용하지 말고, 보고서에 표시된 비용 항목과 분류로 다시 계산하세요.
실제 손익계산서는 어떤 순서로 확인하나요?
먼저 표 제목에서 당기·전기의 시작일과 종료일을 적으세요. 분기만의 수치인지 누적인지 확인하고 연결·별도 범위도 맞추세요. 범위를 구분하는 연습에는 연결·별도 재무제표 차이 확인 글을 참고하세요.
다음으로 금액 단위를 확인한 뒤 매출과 영업이익을 옮겨 적고 비율을 계산하세요. 매출원가와 기타 운영비용도 같은 기간의 매출로 나눠 비교하세요. 전기와 당기의 항목명이나 분류가 다르면 바로 합산하지 말고 변경 설명부터 찾아보세요.
SEC 안내서는 주석의 중요한 회계정책과 MD&A의 경영진 재무성과 설명을 확인하도록 안내합니다. Read the Footnotes와 Read the MD&A를 참고하되, 실제 회사 보고서에서는 비용 내역의 주석 번호와 경영진 설명을 찾아 읽으세요.
마지막으로 계산에서 확인한 변화와 회사가 설명한 원인을 나눠 기록하세요. 원재료 가격, 인건비, 연구개발비는 조사할 질문으로 남기고 근거를 찾기 전에는 하락 원인으로 확정하지 마세요. 설명이 없으면 미확인으로 표시하고 다음 보고서에서 같은 항목을 다시 비교하세요.
매출 증가만 확인하면 충분한가요?
매출과 영업이익을 함께 적고 비율까지 계산해 보세요. 가상 표에서처럼 금액과 비율을 따로 비교하세요.
비용 증가 이유가 자료에 없다면 어떻게 하나요?
확인한 비용 변화까지만 기록하고 원인은 미확인으로 남기세요. 추측을 회사가 설명한 사실처럼 쓰지 마세요.