
리서치
국민연금 13F 평가액, 2026년 11월 12일 보고서의 36억6천만 달러 증가는 투자이익일까?
국민연금의 2026년 6월 말·9월 말 13F 평가액을 비교하고, 약 36억6천만 달러의 잔액 증가를 투자이익으로 단정할 수 없는 이유를 설명합니다.
리서치
국민연금의 2026년 6월 말·9월 말 13F 평가액을 비교하고, 약 36억6천만 달러의 잔액 증가를 투자이익으로 단정할 수 없는 이유를 설명합니다.
리서치
생산단계 노천광산의 박토원가를 재고와 미래 접근성으로 구분하고, 자산 인식의 세 요건과 생산지표에 따른 배분을 가상 수치 사례로 설명합니다.
리서치
광고·판촉만을 위해 산 미배포 물품의 비용 인식 시점을 2017년 IFRIC 결정으로 설명하고, 판매용 재고·계약상 사은품과 구분할 조건을 짚습니다.
리서치
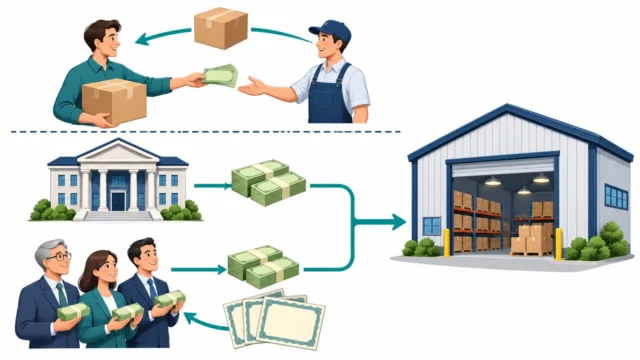
같은 현금 유입도 거래 성격에 따라 다르게 읽습니다. 일반 상품 판매회사의 가상 사례로 매출대금 회수와 차입·증자대금을 비교합니다.
리서치
가상 자산의 취득가격·회사 기대가격·측정일 매도가격을 비교하고, IFRS 13 원문으로 시장참여자 관점과 보유 의도의 관계를 설명합니다.
리서치
IAS 41 공식 소개와 가상 가축 사례로 판매 전 평가이익이 생기는 이유를 설명하고, 평가손익과 판매대금을 구분해 주석을 읽는 순서를 정리합니다.
리서치
DL의 11월 4일 조회공시 답변으로 구속력 있는 양해각서 체결과 협의 중인 본 계약 조건을 구분합니다.
리서치
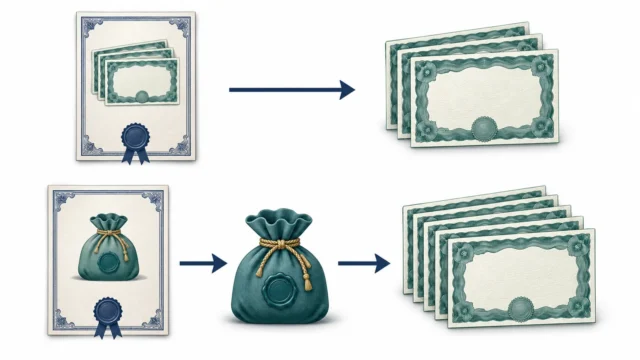
자기 회사 주식으로 결제한다는 표현만으로 자본이라고 판단하기 전에, 고정 수량과 고정 금액의 차이를 가상 계약으로 살펴봅니다.
리서치
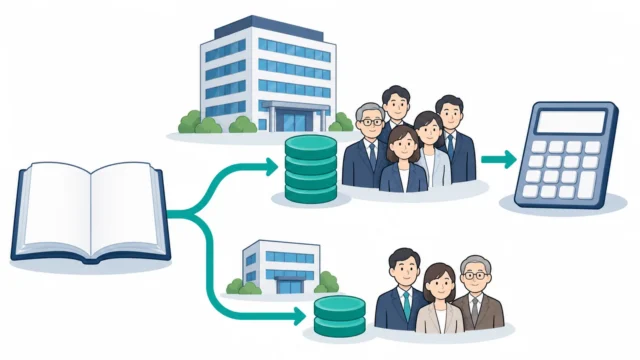
연결 전체 순이익과 지배기업 보통주 소유주 귀속이익을 가상 사례로 구분하고 EPS 주석에서 확인할 분자·분모를 정리합니다.
리서치
같은 규모의 유상증자라도 신주가 유통된 기간에 따라 EPS 계산은 달라집니다. IAS 33 공식 설명과 가상 사례로 분모를 확인합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.