“미 국채 금리차 역전”이라는 보도를 보면 지금이 역전인지 이미 풀린 정상 상태인지 헷갈리기 쉽다. 이 글은 미국 10년물과 2년물 국채 금리차(스프레드)가 무엇을 재는 숫자인지, 양수·음수 부호가 왜 ‘정상·역전’으로 불리는지, 그리고 지금 수치를 세인트루이스 연은(FRED) 원문에서 직접 확인하는 순서를 정리한다.
핵심 요약
- FRED가 집계하는 미 국채 10년물·2년물 금리차(T10Y2Y)는 2026년 10월 9일 기준 +0.44%p로, 양수인 정상 상태다.
- 이 지표는 10년 만기 국채 금리에서 2년 만기 국채 금리를 뺀 값으로, 두 기초 금리 모두 미국 재무부가 발표한 수치를 바탕으로 산출된다.
- 흔히 언급되는 경기침체 예측 모형은 10년물·2년물이 아니라 10년물·3개월물 금리차를 기준으로 하므로, 보도를 볼 때 어느 스프레드인지부터 구분해야 한다.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
미 국채 10년물·2년물 금리차란 무엇인가?
미 국채 10년물·2년물 금리차는 10년 만기 국채 금리에서 2년 만기 국채 금리를 뺀 값으로, 흔히 ‘2s10s’ 스프레드로 불린다. 세인트루이스 연은이 운영하는 FRED는 이 수치를 10년물과 2년물 국채의 불변만기수익률 차이로 산출하며, 두 기초 금리 모두 미국 재무부가 발표한 값을 사용한다고 밝힌다.FRED, T10Y2Y
이 스프레드는 특정 날짜의 10년물 또는 2년물 금리 하나만 보는 것과는 다른 지표다. 보도의 장중 금리 수치를 공식 통계와 맞춰보는 방법은 앞서 다룬 10년물 확인 글에서 정리했고, 이번 글은 두 금리의 차이(스프레드) 자체를 다룬다.
금리차의 양수(정상)·음수(역전)는 각각 무엇을 뜻하나?
세인트루이스 연은 FRED 블로그는 평상시 장기 금리가 단기 금리보다 높은 것이 정상이라고 설명한다. 이 자료는 “Under normal circumstances, long-term interest rates are higher than short-term interest rates”라고 밝힌다.FRED Blog, 2018
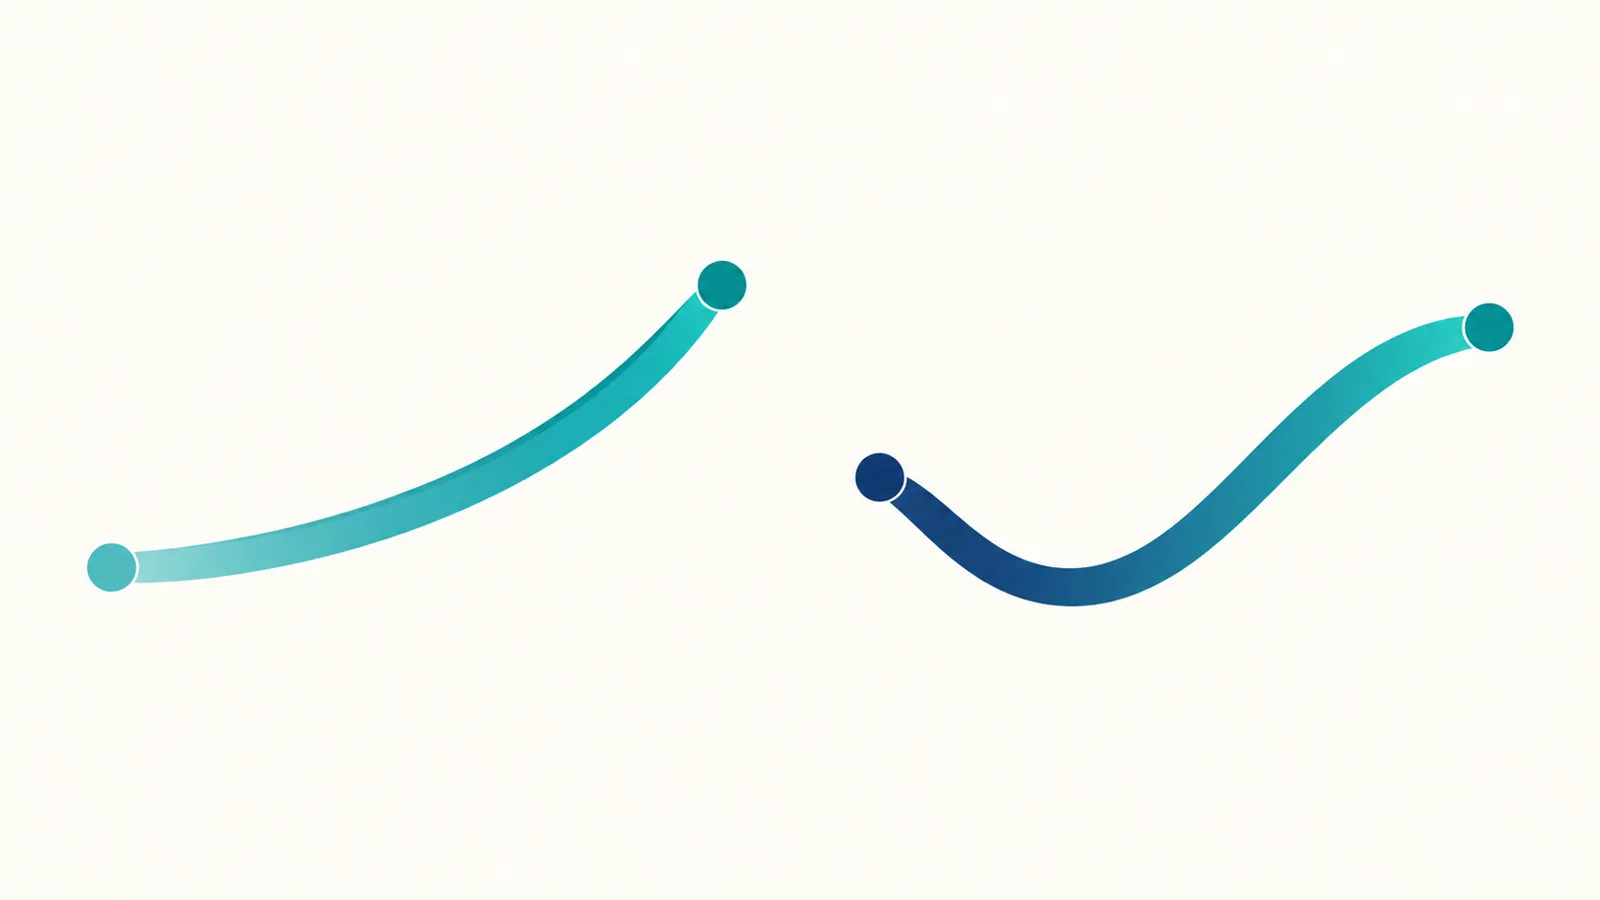
반대로 단기 쪽 위험이나 긴축 기대가 커지면 단기 금리가 장기 금리보다 높아지는 역전이 나타날 수 있다. FRED 블로그는 이런 역전이 과거 경기침체와 연관돼 왔다고 설명한다. 다만 이는 2018년 자료가 설명하는 과거 패턴이며, 모든 역전이 침체로 이어진다는 확정 규칙으로 쓴 것은 아니다.FRED Blog, 2018
지금 수치가 정상인지 역전인지 FRED에서 어떻게 확인하나?
FRED의 T10Y2Y 페이지에서 가장 최근 관측값은 2026년 10월 9일 기준 +0.44%p로 표시된다. FRED 페이지는 이 수치가 2026년 10월 9일 오후 4시 3분(CDT)에 업데이트됐다고 표시한다. 같은 페이지는 다음 공식 갱신일을 10월 13일로 안내한다.FRED, T10Y2Y
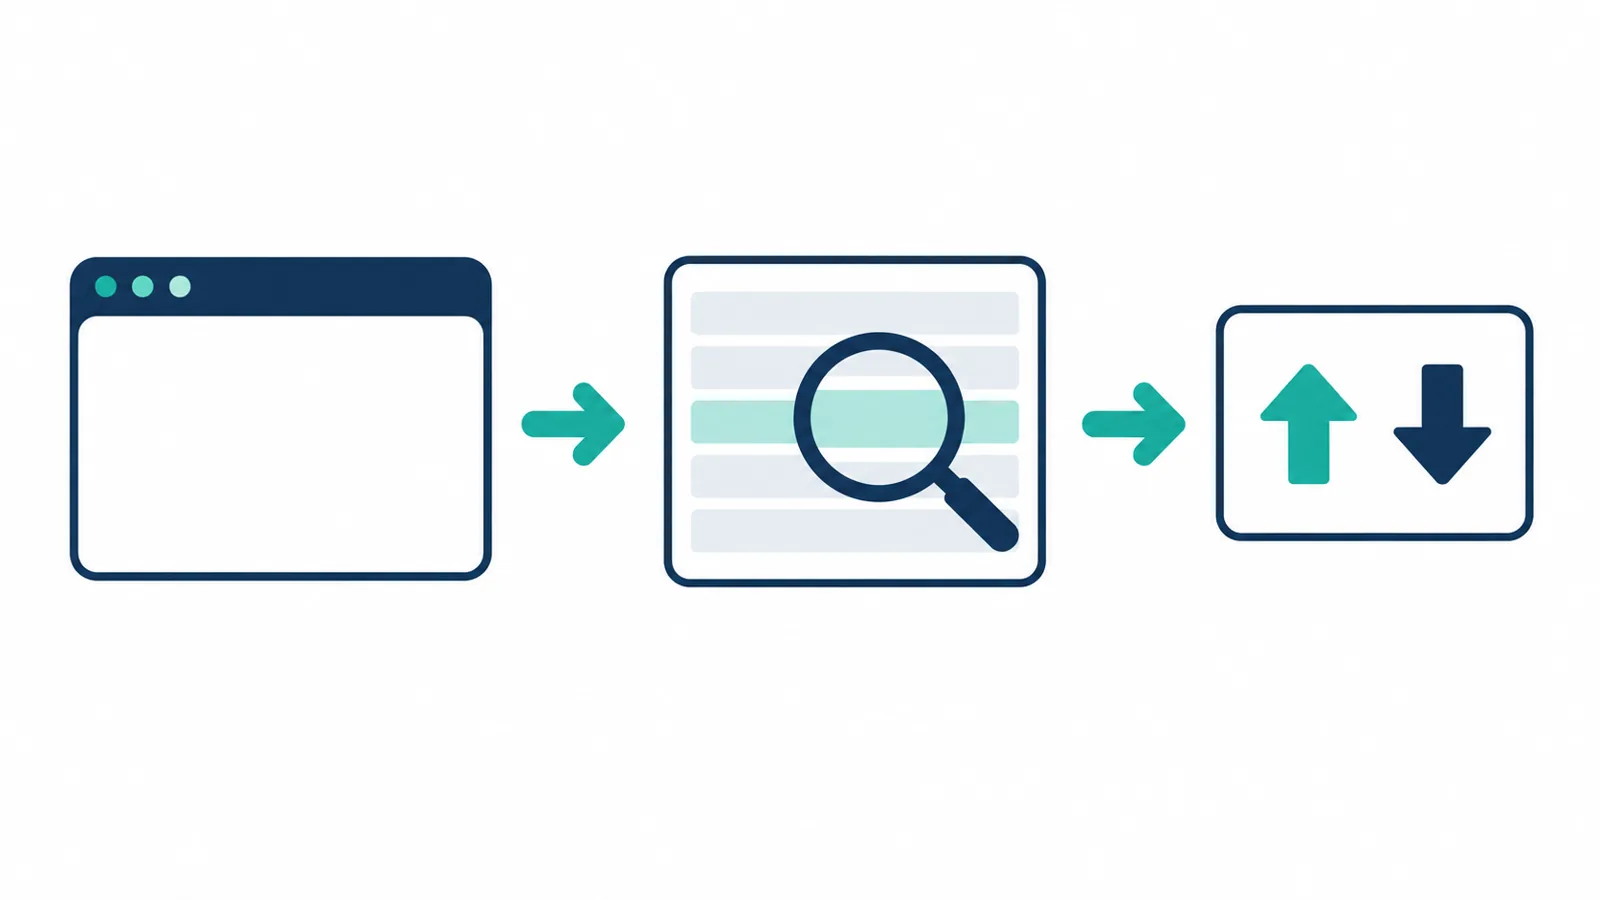
부호가 양수(+)면 10년물이 2년물보다 높아 정상 상태, 음수(−)면 2년물이 10년물보다 높아 역전 상태다. 읽을 때는 보도 시점의 장중 호가가 아니라 이 공식 갱신 시각 기준 값인지부터 확인해야 한다.
직접 확인 순서: ① FRED T10Y2Y 페이지 접속 → ② 상단 Observations의 최신 날짜·값 확인 → ③ 페이지 하단 Updated 시각과 Next Release Date로 보도 시점과 같은 기준인지 대조.
| 날짜 | 금리차(%p) |
|---|---|
| 2026-10-09 | 0.44 |
| 2026-10-08 | 0.47 |
| 2026-10-07 | 0.51 |
| 2026-10-06 | 0.48 |
| 2026-10-05 | 0.47 |
FRED 자료는 2026년 10월 5일부터 10월 9일까지 닷새간 수치가 모두 양수였다고 보여준다.
금리차 역전이 경기 신호로 거론되는 이유와 한계는?
뉴욕 연은이 소개하는 1996년 연구(Arturo Estrella·Frederic S. Mishkin)는 10년물과 3개월물의 금리차를 경기침체 예측 지표로 제시한다. 이 자료는 “the spread between the interest rates on the ten-year Treasury note and the three-month Treasury bill”을 가리킨다고 밝힌다.New York Fed, Estrella & Mishkin(1996)
두 지표(10년물−2년물, 10년물−3개월물)는 이름은 비슷하지만 기준이 달라 부호가 늘 같은 방향으로 움직이지는 않는다. ‘역전됐다’는 보도를 볼 때는 어느 스프레드를 말하는지부터 원문에서 확인해야 혼동을 줄일 수 있다. 할인율과 반도체 실적 기대를 분리해 읽는 방법은 관련 글에서도 다뤘다.
금리차가 양수로 돌아왔다는 사실만으로 경기 둔화 우려가 해소됐다고 단정할 수 없다. 이 지표는 여러 경기 신호 중 하나이며, 어떤 스프레드·어느 시점 값인지를 먼저 밝히지 않은 보도는 해석에 주의가 필요하다.
10년물·2년물 금리차와 10년물·3개월물 금리차는 같은 지표인가?
아니다. FRED의 T10Y2Y는 10년물에서 2년물을 뺀 값이고, 뉴욕 연은이 소개하는 1996년 연구는 10년물에서 3개월물을 뺀 값을 경기침체 예측 지표로 다룬다. 두 스프레드는 기준이 달라 같은 날에도 다른 부호나 크기를 보일 수 있다.
금리차가 양수로 돌아오면 경기침체 우려는 끝난 것인가?
FRED 블로그 자료는 과거 역전이 침체와 연관돼 왔다는 패턴을 설명할 뿐이며, 정상화가 곧 침체 가능성 해소를 보장한다고 쓰지 않는다. 이 지표 하나로 결론을 내리기보다 다른 경제 지표와 함께 원문에서 확인하는 것이 안전하다.
오늘 수치는 어디서, 몇 시 기준으로 확인한 값인가?
FRED T10Y2Y 페이지 기준으로 2026년 10월 9일 값은 같은 날 오후 4시 3분(CDT)에 업데이트됐고, 다음 공식 갱신일은 10월 13일로 표시돼 있다. 기사나 커뮤니티 글을 볼 때는 이 공식 갱신 시각과 같은 날짜의 값인지부터 맞춰봐야 한다.