
리서치
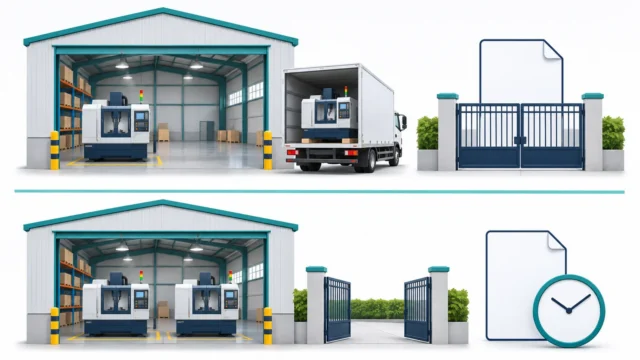
계약자산 매출채권 차이, 매출은 잡혔는데 왜 다르게 표시할까요?
이미 인식한 매출의 받을 권리를 추가 납품 조건과 지급기일로 구분합니다. 장비 공급 가상 사례와 공식 원문의 확인 문단을 안내합니다.
리서치
이미 인식한 매출의 받을 권리를 추가 납품 조건과 지급기일로 구분합니다. 장비 공급 가상 사례와 공식 원문의 확인 문단을 안내합니다.
리서치
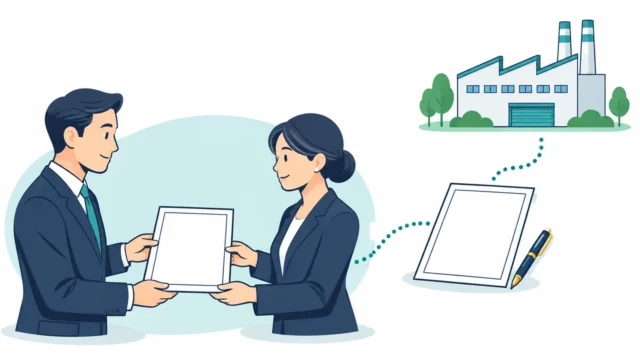
DL의 11월 4일 조회공시 답변으로 구속력 있는 양해각서 체결과 협의 중인 본 계약 조건을 구분합니다.
리서치
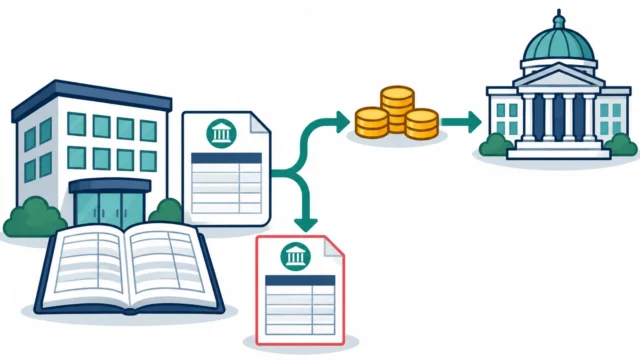
미지급 당기법인세와 이연법인세를 구분하고, 가상 사례로 법인세비용·미지급액·현금 납부액이 달라지는 이유를 설명합니다.
리서치
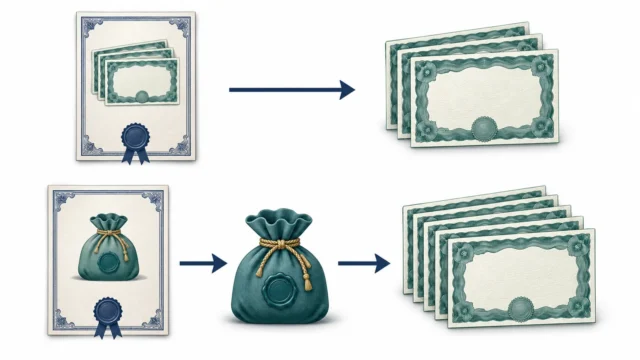
자기 회사 주식으로 결제한다는 표현만으로 자본이라고 판단하기 전에, 고정 수량과 고정 금액의 차이를 가상 계약으로 살펴봅니다.
리서치
신규 공장 투자협약 체결과 아직 검토 중인 금액·기간을 당일 해명공시로 구분합니다.
리서치
요구하면 인출할 수 있지만 용도가 약정된 예금은 현금 분류와 사용 가능성을 나누어 읽어야 합니다. IFRS의 2022년 안건결정과 가상 사례로 확인합니다.
리서치
같은 출자 비율이라도 계약상 결정 조건을 함께 확인해야 합니다. IFRS 11의 공동지배 요건과 가상 합작공장 사례로 읽는 순서를 설명합니다.
리서치
순이익에 세후 기타포괄손익을 더하는 구조를 공식 기준서 정의와 가상 사례로 확인하고, 순이익이 흑자여도 총포괄손실이 나오는 경우를 설명합니다.
리서치
통화를 교환할 수 없을 때 적용하는 추정 환율의 목표와 목적별 교환가능성 판단을 설명합니다. 가상 금액 사례로 필요 외화와 확보 가능액을 비교합니다.
리서치
기업은행의 3분기 증가분보다 상반기 감소분이 컸습니다. 같은 연결 당기순이익 기준으로 기간별 차이를 계산하고 잠정실적의 조건을 구분합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.