
리서치
정부 부담금 부채, 매달 나눠 잡을지 무엇으로 판단할까요?
정부 부담금의 부채 인식은 납부일보다 법령상 의무 발생 활동이 핵심입니다. IFRIC 21 공식 설명과 가상 사례로 기간별 인식과 최소 기준 도달을 구분합니다.
리서치
정부 부담금의 부채 인식은 납부일보다 법령상 의무 발생 활동이 핵심입니다. IFRIC 21 공식 설명과 가상 사례로 기간별 인식과 최소 기준 도달을 구분합니다.
리서치
가상 조정 사례로 두 이익의 차이를 짚고, IFRS 18의 경영진 성과측정치 설명 공시와 국제기준 적용 범위를 살펴봅니다.
리서치
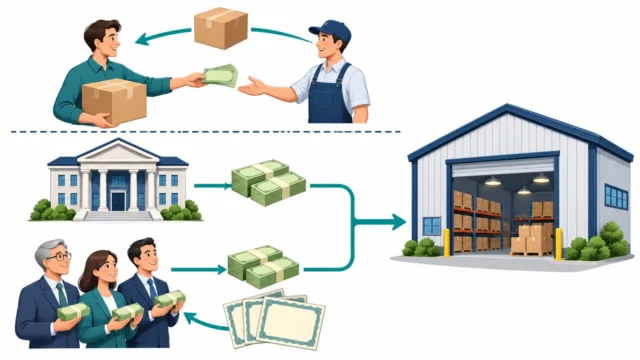
같은 현금 유입도 거래 성격에 따라 다르게 읽습니다. 일반 상품 판매회사의 가상 사례로 매출대금 회수와 차입·증자대금을 비교합니다.
리서치
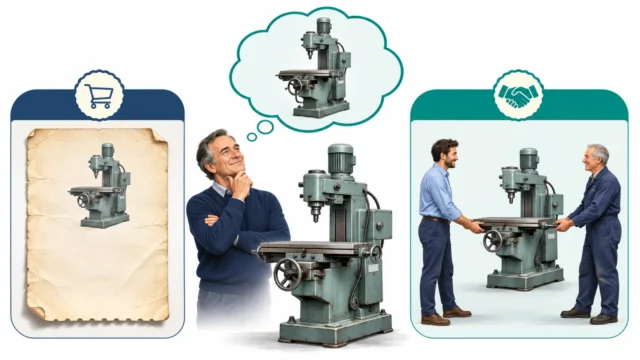
가상 자산의 취득가격·회사 기대가격·측정일 매도가격을 비교하고, IFRS 13 원문으로 시장참여자 관점과 보유 의도의 관계를 설명합니다.
리서치
현금·매출채권·매입채무만 있는 제조업체를 든 IFRS 7 공식 소개와 가상 사례로, 금융위험 주석의 적용 범위와 읽을 질문을 정리합니다.
리서치
판매회사의 무상보증 의무와 수리비 지급을 구분하고, 가상 잔액 계산과 공식 기준서의 인식·사용·공시 문단을 살펴봅니다.
리서치
같은 건물도 직접 사용·임대수익·영업상 판매라는 보유 목적을 구분해 읽어야 합니다. IFRS 원문과 가상 사례로 자산 분류의 출발점을 설명합니다.
리서치
차입금 잔액 증가와 신규 차입액을 구분하고, 가상 계산 사례로 현금 차입·상환과 비현금 변동을 연결합니다.
리서치
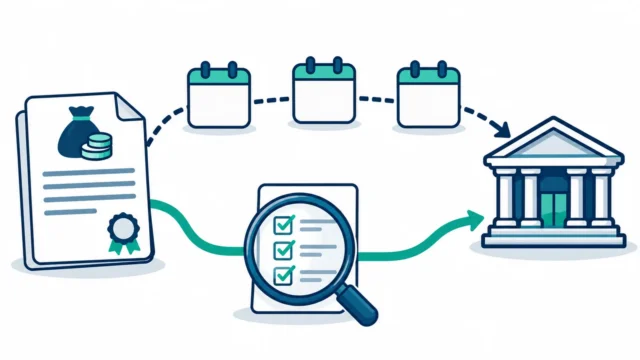
계약상 만기와 약정 준수 시점을 구분하고, IASB 원문과 가상 대출 사례로 부채 분류와 주석 확인 순서를 설명합니다.
리서치
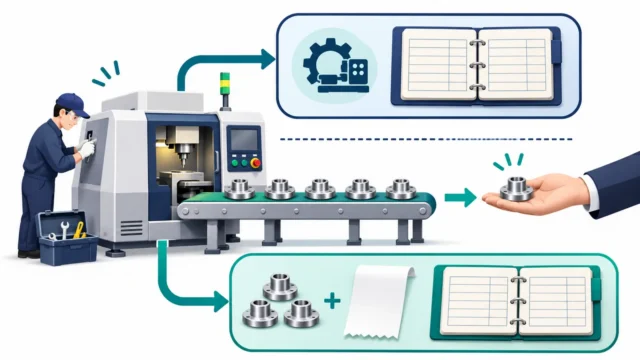
사용 준비 중 만든 제품의 판매대금과 관련 원가를 설비 취득원가와 구분하는 IAS 16 원칙을 가상 공장 사례로 설명합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.