
리서치
충당부채와 우발부채 차이: 소송이 생기면 모두 부채로 잡힐까?
소송이 제기됐다고 모두 부채로 인식하지는 않습니다. IAS 37 공식 소개와 가상 사례로 현재 의무·자원 유출 가능성·신뢰성 있는 추정에 따른 충당부채 인식과 우발부채 공시를 구분합니다.
리서치
소송이 제기됐다고 모두 부채로 인식하지는 않습니다. IAS 37 공식 소개와 가상 사례로 현재 의무·자원 유출 가능성·신뢰성 있는 추정에 따른 충당부채 인식과 우발부채 공시를 구분합니다.
리서치
IAS 7 공식 개요로 현금과 현금성자산을 구분하고, 각각 100만원을 넣는 가상 상품의 전환 조건과 구성 내역·대사 확인 순서를 설명합니다.
리서치
IAS 2 공개 설명과 가상 재고 사례로 순실현가능가치 계산과 판매 전 평가손실의 비용 인식을 설명합니다.
리서치
과납한 당기법인세와 이연법인세자산을 구분하고, 가상 사례로 장부금액·세무기준액 차이를 풀어봅니다.
리서치
KODEX 미국배당다우존스액티브는 배당 이력이 짧아도 배당성장이 우량한 종목을 편입 검토 대상으로 제시합니다. 2026년 10월 20일 상장 전 안내로 후보 확대 조건과 수시 교체 방침을 살펴봅니다.
리서치
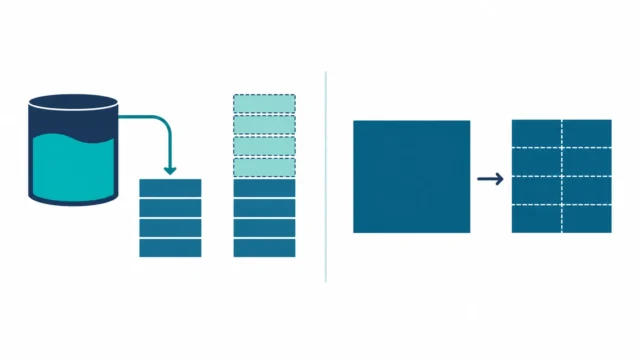
무상증자 주식분할 차이를 2026년 10월 케이아이이의 무상증자 결정, 2026년 2월 한국화장품제조의 주식분할 결정 두 건의 실제 공시 원문으로 비교했습니다. 신주배정기준일·배당기산일 같은 공시 항목과 자본금이 움직이는 방식이 어떻게 다른지 정리합니다.
리서치
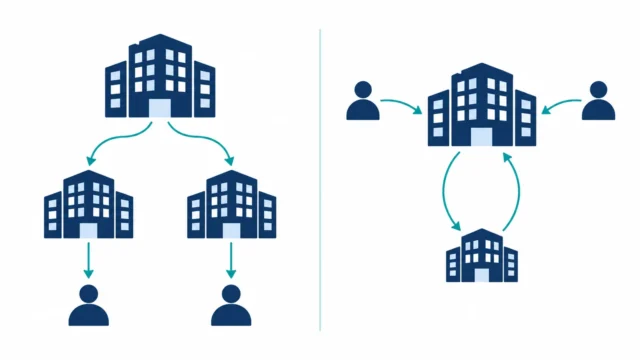
상법 제530조의2~12 원문과 SK㈜ 2007년 인적분할(0.29:0.71 배정), 한국전력 2001년·SK이노베이션 2011년 물적분할 사례로, 신설회사 주식이 주주에게 직접 가는지 분할회사에만 남는지 확인하는 순서를 정리합니다.
리서치
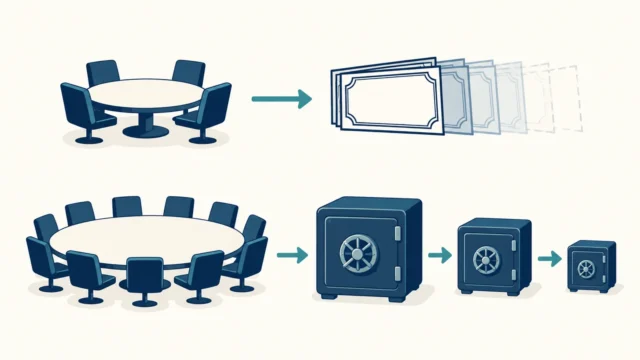
두산·SK하이닉스의 자사주 소각 공시와 달리, 유상감자·무상감자는 상법 제438조에 따라 주주총회 결의와 채권자보호절차를 거쳐 자본금 자체를 줄이는 절차입니다. 상법 제343조·제438조·제439조 원문과 서울고등법원 판례로 두 절차의 근거와 효과 차이를 확인합니다.
기관·리포트 해설
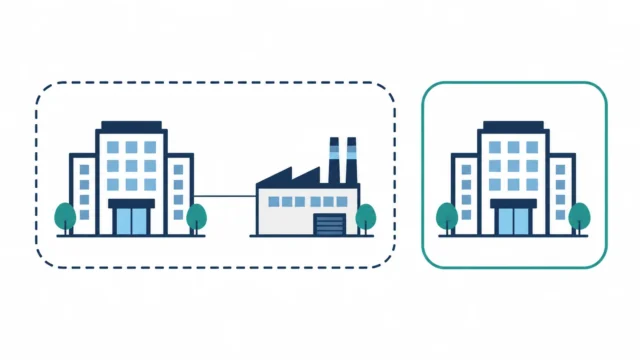
베트남 등 해외에 종속회사를 둔 상장사의 연결재무제표와 별도(개별)재무제표가 왜 다른 수치를 보이는지, DART 사업보고서에서 확인하는 순서를 금융감독원·금융위원회 원문으로 정리합니다.
리서치
하이닉스 자사주 소각 날짜를 검색하면 2026년 1월 28일 결의·2월 9일 소각예정 건과 8월 19일 결의·40조원 규모 취득 후 소각 예정 건이 섞여 나옵니다. 두 공시를 나란히 비교해 결의일·규모·소각 시점을 원문에서 확인하는 순서를 정리합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.