
리서치
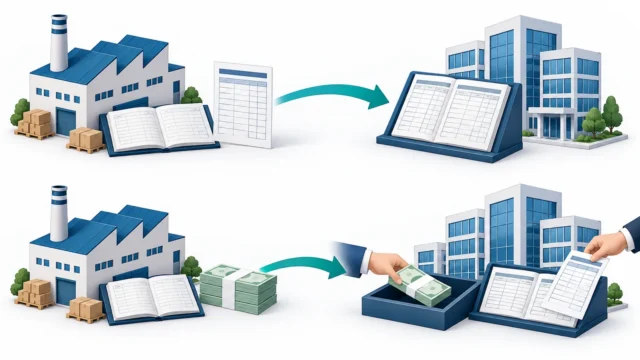
지분법이익은 배당받은 돈일까? 이익 반영과 현금 수령이 다른 이유
IAS 28 공식 설명과 가상 사례로 지분법이익, 받은 배당, 투자 장부금액을 구분합니다.
리서치
IAS 28 공식 설명과 가상 사례로 지분법이익, 받은 배당, 투자 장부금액을 구분합니다.
리서치
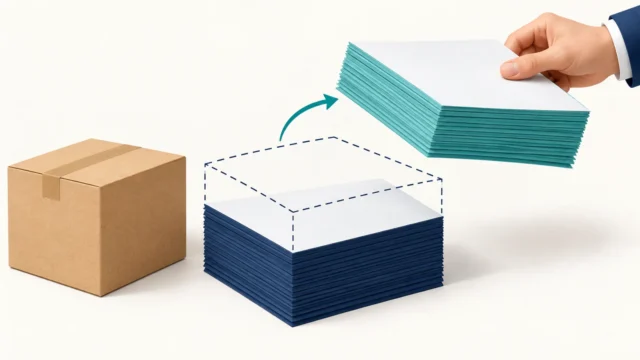
기대신용손실의 의미와 적용 범위를 공식 자료로 살펴보고, 가상 사례와 차감 구조 삽화로 매출채권 총액·충당금·순장부금액을 구분합니다.
기업·실적
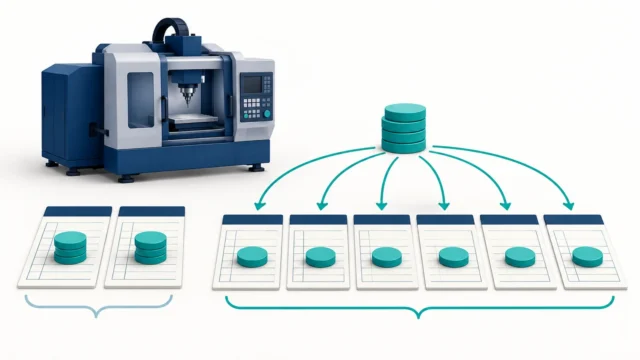
새 정보에 따른 추정 변경과 회계정책 변경·중요한 오류 수정의 반영 기간을 IAS 8 안내와 가상 장비 사례로 구분합니다.
리서치
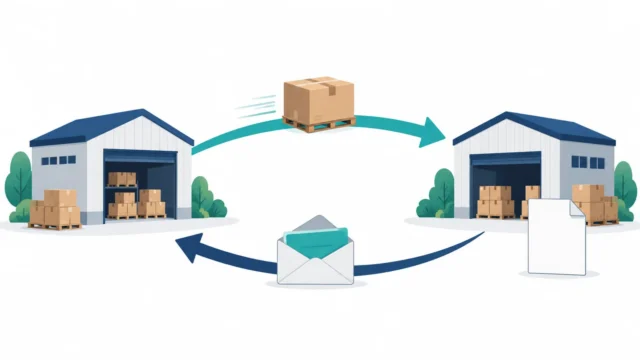
IAS 24의 특수관계자 범위를 확인하고, 가상 외상판매 사례로 기간 중 거래금액과 보고일 미결제 잔액을 구분합니다.
리서치
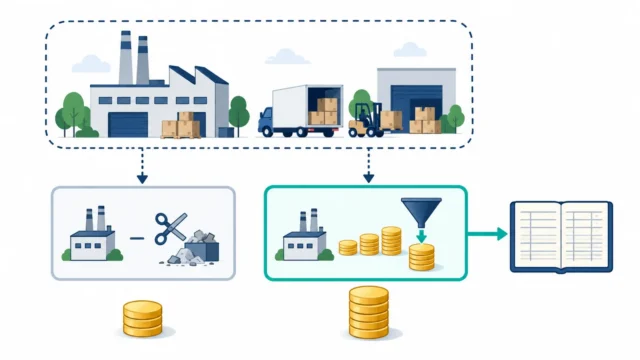
IAS 36의 영업권 손상검사와 환입 금지를 확인하고, 가상 사례로 현금창출단위의 장부금액과 회수가능액을 비교합니다.
리서치
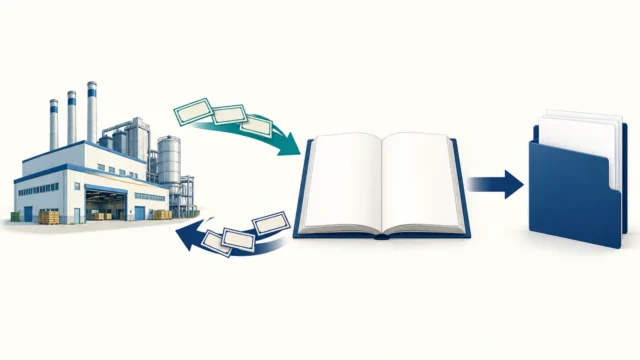
해외 자회사 소재지와 기능통화를 구분하고, IAS 21의 공개 설명과 가상 금액 예시로 표시통화까지 나눠 읽습니다.
리서치
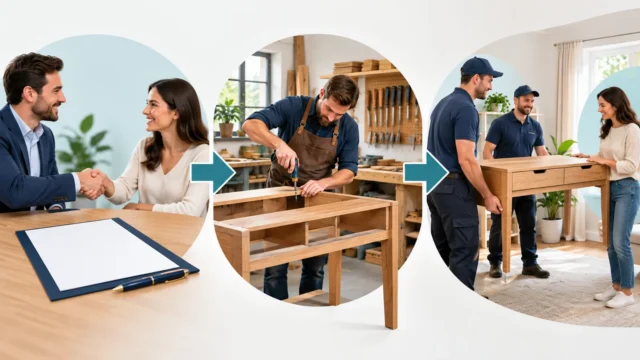
계약 체결과 매출 인식을 구분하고, 상품 인도와 유지관리 서비스를 묶은 가상 사례로 수행의무·통제 이전·진행률을 살펴봅니다.
리서치
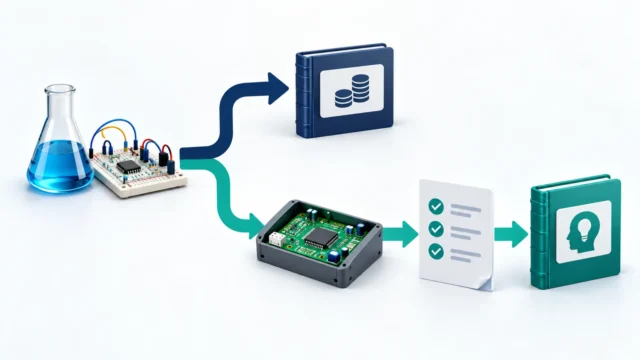
연구 지출의 비용 처리와 개발비 자산 인식의 여섯 요건을 구분하고, 가상 지출 100만원으로 인식 시점과 후속 상각을 설명합니다.
리서치
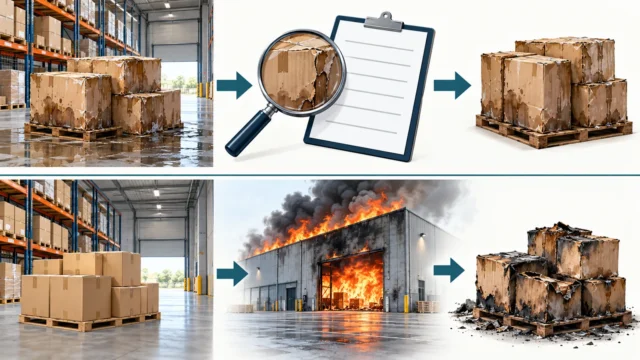
결산일에 이미 있던 상황의 증거와 결산 뒤 새로 생긴 상황을 가상 재고 손상·화재 사례로 나눠, 금액 수정과 공시의 차이를 설명합니다.
기업·실적
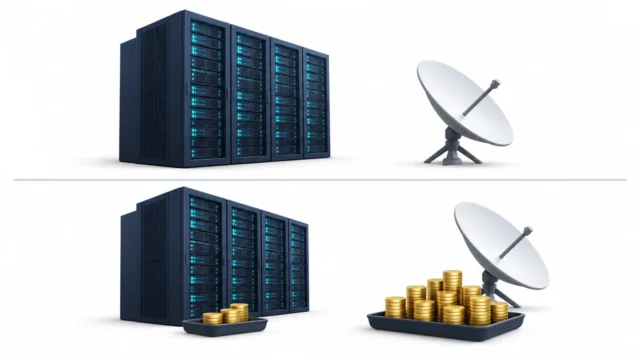
스페이스X의 2026년 3분기 실적에서 SI와 Connectivity의 매출·영업이익을 비교하고, 조정 EBITDA를 구분해 읽습니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.