2026-10-30 관심종목 관찰은 퀀타서비스·WEC·XPO의 성장 지속 조건을 살펴보는 근거 기반 관찰 목록이다. 실적 사실과 편집자의 조건부 가설을 구분하며 매매 추천으로 사용하지 않는다.
핵심 요약
- 퀀타서비스: 성장과 현금 전환을 함께 관찰
- WEC: 날씨 효과를 뺀 수요와 이익 점검
- XPO: 물량·운임·비용 효율의 동반 개선 점검
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
퀀타서비스는 성장과 현금을 함께 늘릴까?
퀀타서비스(NYSE: PWR)는 2026년 10월 29일 발표한 9월 30일 종료 3분기 매출이 120억1,000만달러로 전년 동기 76억3,000만달러보다 늘었다고 밝혔다. 같은 분기 보통주 귀속 순이익은 6억9,490만달러, GAAP 희석 EPS는 4.55달러였다. 퀀타서비스는 2026년 첫 9개월에 인수 5건을 완료했다. 회사는 날씨·인허가·공급망 문제가 프로젝트 시점과 수행에 영향을 줄 수 있다고 밝혔다.공시 원문
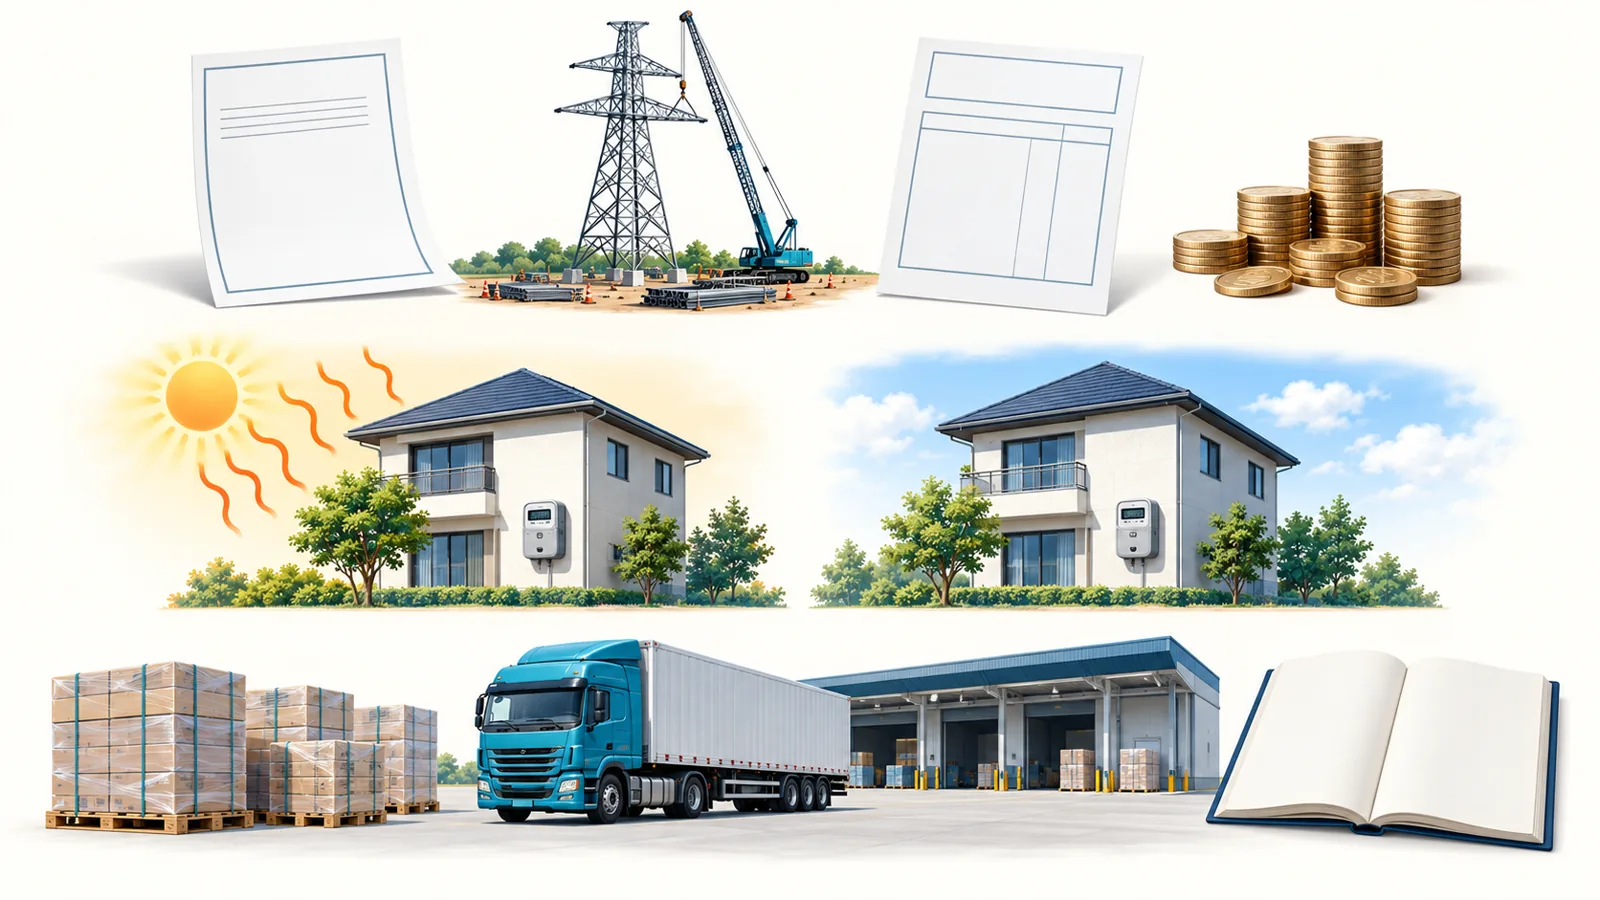
선정 이유는 성장의 현금 전환이다. 인수 효과는 기존 사업 성장과 구분한다. 긍정 가설은 수주의 이익·현금 전환, 반대 가설은 공사 지연에 따른 회수 지연이다.
조건: 다음 분기 매출·보통주 귀속 GAAP 순이익이 모두 전년 동기보다 늘고 분기 영업현금흐름이 양수이면 확인한다. 둘 중 하나가 전년 동기 이하이거나 현금흐름이 0 이하이면 무효화한다. 지표가 없으면 보류한다.
WEC의 수요 증가는 날씨를 빼도 남을까?
WEC 에너지그룹(NYSE: WEC)의 2026년 10월 29일 발표에 따르면 2026년 3분기 순이익은 3억8,930만달러, 희석 EPS는 1.18달러였다. 같은 분기 미시간 철광산·위스콘신 초대형 고객 제외 소매 전력 공급량은 전년 동기보다 3.3%, 기상 정상화 기준으로는 0.4% 증가했다. 회사는 평년보다 더운 날씨가 실적에 기여했으며 연료·구입전력 비용 변화를 위험으로 제시했다.공시 원문
삽화 가운데 행처럼 날씨 효과를 분리하는 것이 선정 이유다. 긍정 가설은 정상화 수요 증가와 투자 실행 지속, 반대 가설은 날씨 효과 약화·비용 부담이다.
조건: 다음 분기 동일 고객 제외 범위의 기상 정상화 공급량과 희석 EPS가 모두 전년 동기보다 증가하면 확인한다. 공급량 증가율이 0% 이하이거나 EPS가 전년 동기 이하이면 무효화한다. 비교 범위가 바뀌면 보류한다.
XPO는 물량·운임·효율 개선을 이어갈까?
XPO(NYSE: XPO)의 2026년 10월 29일 발표에서 9월 30일 종료 3분기 매출은 23억7,300만달러, 영업이익은 2억8,800만달러였다. 같은 분기 북미 LTL의 연료 제외 운임은 전년 동기보다 3.6%, 일평균 운송 중량은 5.0% 증가했다. 같은 분기 북미 LTL 비GAAP 조정 영업비용률은 80.1%로 전년 동기보다 260bp 개선됐다. XPO는 연료비·임금 상승이 개선을 일부 상쇄했다고 밝혔으며, 2025년 3분기에는 일회성 비용 3,500만달러가 포함됐다.공시 원문
선정 이유는 삽화 아래 행이 보여주는 물량·운임·비용 효율의 연결이다. 긍정 가설은 영업이익 개선 지속, 반대 가설은 비용 상승·전년 일회성 비용의 기저효과다.
조건: 다음 분기 북미 LTL의 연료 제외 운임·일평균 운송 중량이 모두 전년 동기보다 늘고 조정 영업비용률은 낮아지면 확인한다. 두 증가율 중 하나가 0% 이하이거나 비용률이 전년 동기 이상이면 무효화한다. 조정 기준이 달라 비교 불가능하면 보류한다.
이전 관찰 조건은 확인됐을까?
뱅크유나이티드(NYSE: BKU)의 2026년 10월 29일 SEC 8-K 목록상 최신 실적 공시일은 10월 21일이었다.SEC 목록 원래 다음 분기 조건은 순이자마진 3.16% 이상·연율화 순상각률 0.11% 이하 동시 충족이다. 각각 기준 미만·초과이면 무효화한다. 다음 분기 자료가 없어 pending(대기)이다.
노던트러스트(NASDAQ: NTRS)의 2026년 10월 29일 SEC 8-K 목록상 최신 실적 공시일은 10월 21일이었다.SEC 목록 원래 다음 분기 확인 조건은 신탁·투자·기타 서비스 수수료가 전년 동기보다 증가하고 그 증가율이 비이자비용 증가율보다 높은 경우다. 수수료가 전년 동기 이하이거나 증가율이 비용 증가율 이하이면 무효화한다. 분류 변경 시 재작성 비교 수치를 쓴다. 다음 분기 자료가 없어 pending(대기)이다.
써모피셔(NYSE: TMO)의 2026년 10월 29일 SEC 8-K 목록상 최신 실적 공시일은 10월 21일이었다.SEC 목록 원래 다음 분기 조건은 유기적 매출 성장률 양수·GAAP 영업이익률 전년 동기 대비 상승이다. 성장률이 0% 이하이거나 이익률이 전년 동기 이하이면 무효화한다. 다음 분기 자료가 없어 pending(대기)이다.
자료 기준: 2026-10-29T22:18:53.167666+00:00. 이번 관찰 만료: 2026-10-31T00:00:00+09:00. 신규 세 종목 모두 같은 만료를 적용한다. 다음 분기 결과가 만료 이후 나오면 미확인으로 종료하며, 지표 부재를 무효화로 간주하지 않는다. 후속 점검은 매매 성과 평가가 아니다.
확인 조건은 회사 전망인가요?
편집자의 관찰 가설이다. 다음 공식 실적의 동일 지표로 점검한다.
이전 관찰의 만료는 언제였나요?
이전 보고서 만료는 2026-10-22T00:00:00+09:00이다. 이번 후속 점검은 원래 조건을 비교하는 기록이며 관찰 기한을 소급 연장하지 않는다.