먼저 답: 연결이 끊긴 것이 아니라 경로가 바뀌었습니다
한국은행은 2026년 9월 13일 BOK 이슈노트 제2026-24호를 등록했습니다. 이 글은 한국은행 원문을 근거로, 지정학적 긴장 속에서도 교역이 유지되는 이유와 ‘커넥터 국가’를 읽는 방법을 설명합니다. 핵심은 미국과 중국의 직접 교역이 줄어도 제3국 생산망을 거치는 우회 연결이 이어진다는 점입니다.
교역은 얼마나 유지되고 있나
보고서는 미·중 갈등과 러·우 전쟁이 이어지는 가운데에도 글로벌 교역이 냉전기 같은 전면적 블록화로 가지 않았다고 봅니다. 원문 표현은 다음과 같습니다. 글로벌 교역은 비교적 안정적인 흐름을 유지하고 있습니다.
또 UN총회 표결을 분석하면 정치·안보(지정학)와 경제·개발(지경학)의 정렬이 항상 같은 방향이 아닙니다. 다수 국가가 지정학적으로는 미국 쪽으로 가까워졌지만, 지경학적 측면에서는 국가·지역별로 서로 다른 방향으로 움직였습니다.
커넥터 국가란 무엇인가
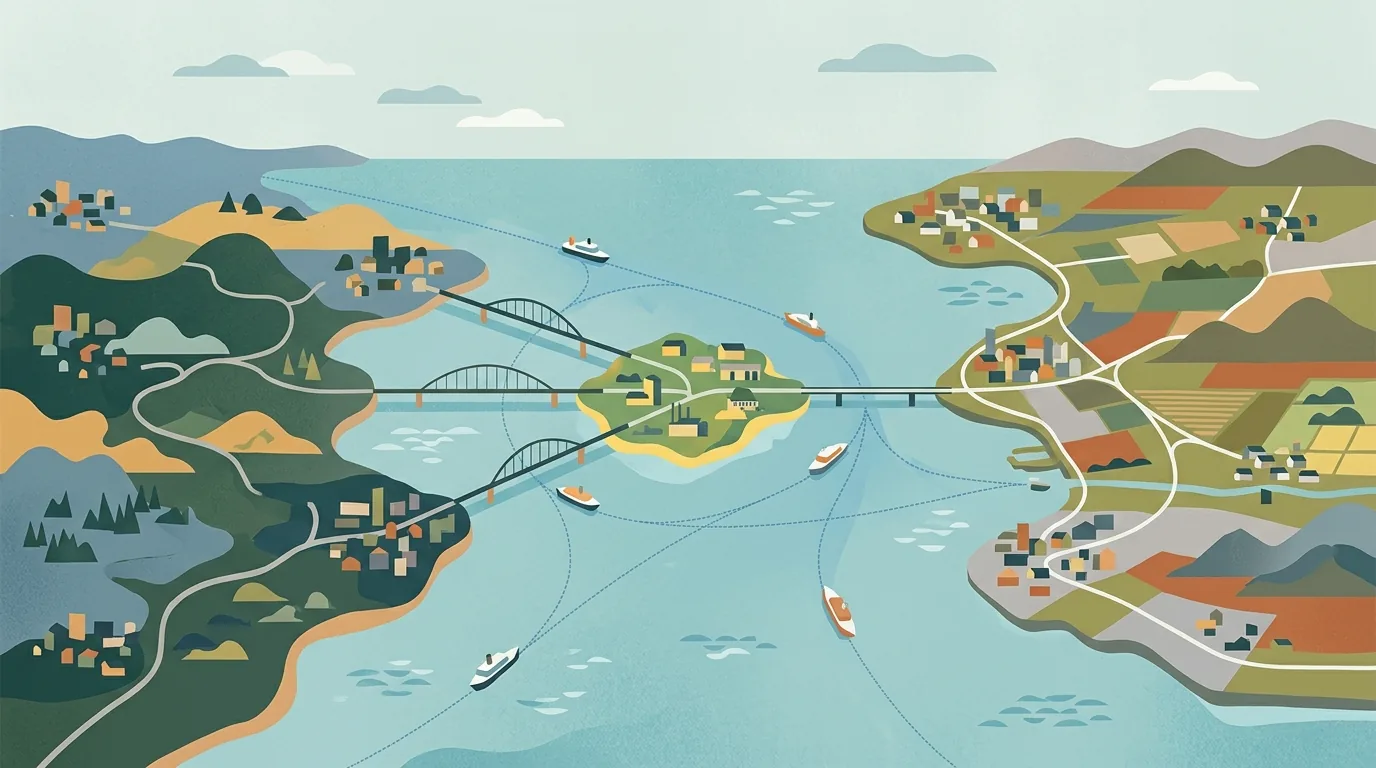
커넥터 국가는 미국 시장과 중국 생산망 모두와 긴밀히 연결된 나라입니다. 미·중 간 직접 교역이 감소해도 제3국의 생산·조달 네트워크를 통해 경제연계가 유지되도록 기여해 온 국가를 말합니다. 대표 사례로 보고서는 베트남·인도·멕시코를 듭니다.
이해를 돕는 가상의 예입니다. 중국에서 만든 부품이 베트남 공장에서 조립되어 미국 소비자에게 팔린다면, 미·중 직접 교역 통계에는 잡히지 않지만 두 나라는 베트남을 통해 연결된 셈입니다. 이 예는 실제 수치가 아니라 구조를 설명하기 위한 것입니다.
한국 사례: 대베트남 수출 부가가치의 최종 행선지
여기서 ‘부가가치 기준’이란 수출액 전체가 아니라 한국에서 새로 만들어진 가치가 최종적으로 어느 나라의 소비·투자에 쓰이는지를 따라가는 방식입니다. 보고서는 2016~22년 OECD 국제산업연관표를 이용해 분석했습니다.
한국의 대베트남 수출에서 창출된 부가가치 중 미국의 최종수요에 쓰이는 비중은 2016년 11.1%에서 2022년 18.5%로 올랐고, 중국은 7.3%에서 13.9%로 올랐습니다. 반도체 등 컴퓨터·전자·광학기기 업종만 보면 미국은 12.8%에서 21.0%로, 중국은 11.2%에서 19.4%로 커졌습니다.
| 구분(대베트남 수출 부가가치 중) | 2016년 | 2022년 |
|---|---|---|
| 미국 최종수요 비중(전체) | 11.1% | 18.5% |
| 중국 최종수요 비중(전체) | 7.3% | 13.9% |
| 미국 최종수요 비중(컴퓨터·전자·광학기기) | 12.8% | 21.0% |
| 중국 최종수요 비중(컴퓨터·전자·광학기기) | 11.2% | 19.4% |
직접경로와 간접경로는 어떻게 다른가
이번에는 한국에서 창출된 부가가치가 미국의 최종수요로 가는 길을 나눠 봅니다. 직접경로는 한국에서 미국으로 바로 가는 길이고, 간접경로는 한국산 중간재가 제3국 생산기지를 거쳐 가는 길입니다.
직접경로 비중은 큰 변화 없이 유지되어 2016년 73.1%, 2022년 72.4%였습니다. 반면 간접경로에서는 중국 경유가 10.7%에서 6.8%로 낮아지고, 베트남 등 아세안5국 경유가 4.9%에서 8.3%로 높아졌습니다. 반도체 등 업종에서는 아세안5 경유가 2022년 18.6%로 중국 17.0%를 넘어섰습니다.
| 미국행 경로 | 2016년 | 2022년 |
|---|---|---|
| 직접경로 | 73.1% | 72.4% |
| 중국 경유 간접경로 | 10.7% | 6.8% |
| 아세안5국 경유 간접경로 | 4.9% | 8.3% |
회복력과 새로운 리스크
한국은행은 이런 변화가 선택할 수 있는 생산·수출 경로를 넓혀 한국 공급망의 회복력을 높이는 요인으로 작용할 수 있다고 평가합니다. 다만 새로운 위험도 있습니다. 미국이 원산지 규정이나 우회수출 조사 등 공급망 관련 규제를 강화할 경우 그 영향이 아세안 현지 생산을 거쳐 한국 기업에 미칠 수 있습니다.
원문에서 확인하는 순서
- 원문 페이지 상단의 등록일과 호수를 확인하고, 첨부 PDF를 함께 내려받습니다.
- 분석 기간(2016~22년)과 자료(OECD 국제산업연관표)를 먼저 확인합니다. 그 이후의 변화는 이 자료로 알 수 없습니다.
- 비중의 분모가 무엇인지 봅니다. 위 수치는 한국 전체 수출이 아니라 대베트남 수출에서 창출된 부가가치를 기준으로 합니다.
- 4~5번 항목에서 직접·간접경로 수치를 위 표와 대조하고, 7번 항목에서 규제 위험 서술을 읽습니다.
판단의 한계
이 글의 수치는 한국은행 분석 결과이며 2022년 이후 상황이나 개별 기업의 실적을 보여주지 않습니다. 커넥터 국가로 언급된 인도·멕시코는 한국 사례 수치가 제시되지 않았으므로 베트남 사례를 그대로 일반화하지 마세요. 특정 업종이나 종목을 판단하려면 이후 나오는 무역·산업연관 통계와 개별 기업 공시를 따로 확인해야 합니다.