
리서치
기간에 걸친 매출 인식, 서비스가 끝나기 전 얼마를 반영할까요?
기간에 걸쳐 이행하는 수행의무를 전제로, 가상 서비스 계약의 진행률로 누적 매출과 당기 매출을 나눠 계산합니다.
매일 장전 브리핑부터 섹터·기업 분석까지, 공개 자료와 공시를 바탕으로 시장을 해설합니다.
리서치
기간에 걸쳐 이행하는 수행의무를 전제로, 가상 서비스 계약의 진행률로 누적 매출과 당기 매출을 나눠 계산합니다.
기업·실적
전체 순이익이 같아도 계속영업 결과는 다를 수 있습니다. IFRS 5 공개 설명과 가상 사례로 중단영업손익을 구분해 읽는 순서를 정리합니다.
리서치
무형자산의 유한·비한정 내용연수에 따른 상각과 손상검사 차이를 공식 IAS 38 안내, 가상 계산 사례, 재무제표 주석 확인 순서로 설명합니다.
리서치
성과보수 계약의 매출 금액을 추정과 반영 제한으로 나누고, 가상 용역 사례로 거래가격과 매출 인식 시점을 구분합니다.
리서치
같은 규모의 유상증자라도 신주가 유통된 기간에 따라 EPS 계산은 달라집니다. IAS 33 공식 설명과 가상 사례로 분모를 확인합니다.
리서치
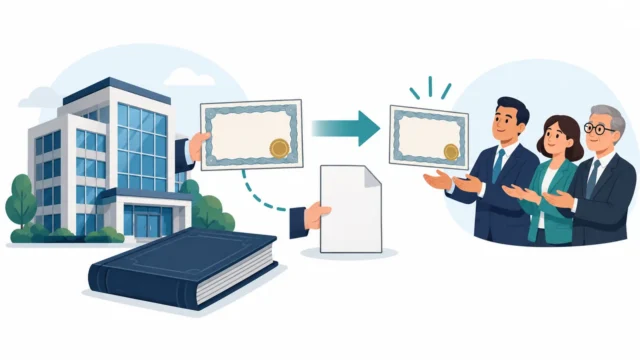
IFRIC 17의 적용 범위와 승인 조건을 확인하고, 장부금액과 공정가치가 다른 가상 사례로 배당부채의 측정·재측정·결제를 구분합니다.
리서치
내부 창출 브랜드와 별도로 취득한 상표권의 최초 인식 차이를 IAS 38 공식 설명과 가상의 1억원 사례로 살펴봅니다.
리서치
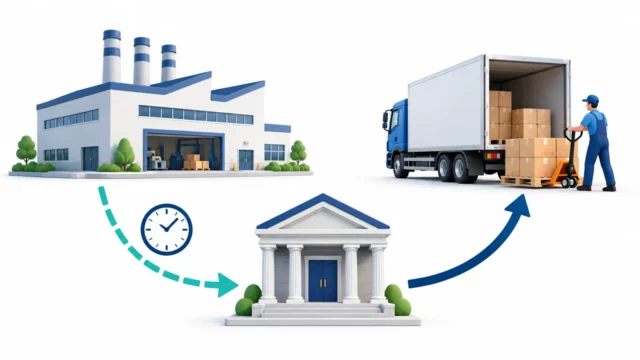
공급자의 대금 수령과 구매회사의 남은 지급 의무를 나누어 읽고, IASB 설명과 NIKE 실제 주석에서 부채의 표시 위치를 확인합니다.
리서치
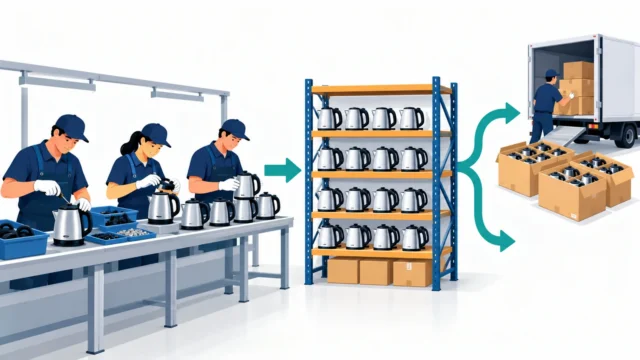
생산 인건비가 재고 원가에 포함되고 판매 시 비용으로 반영되는 구조를 IAS 2 공식 설명과 가상 생산·판매 사례로 살펴봅니다.
리서치
세 회사의 2026년 3분기 공시와 다음 분기 확인·무효화 조건을 설명 삽화와 함께 살펴보고, 이전 세 종목의 미확인 조건을 정리합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.