표면금리와 만기수익률 차이는 계약상 이자와 매수할 때 지급한 돈을 구분하면 이해하기 쉽습니다. 고정금리 채권을 대상으로, 만기가 정확히 1년 남은 가상 사례의 이자와 상환 차액을 계산해 보겠습니다.
먼저 확인할 세 가지
- 액면가와 매수가격을 별도 칸에 적으세요.
- 이자만 보는 현재수익률과 상환액까지 보는 만기수익률을 구분하세요.
- 정상 지급 가정과 조기상환·세금·비용 조건을 확인하세요.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
표면금리는 무엇을 기준으로 계산하나요?
표면금리는 액면가를 기준으로 표시하는 이자율입니다. FINRA의 Bonds에서 쿠폰 설명을 확인하세요. 여기서는 변동금리·무이표채를 제외하고 계약상 이자와 매수 후 수익을 나눠 보겠습니다.
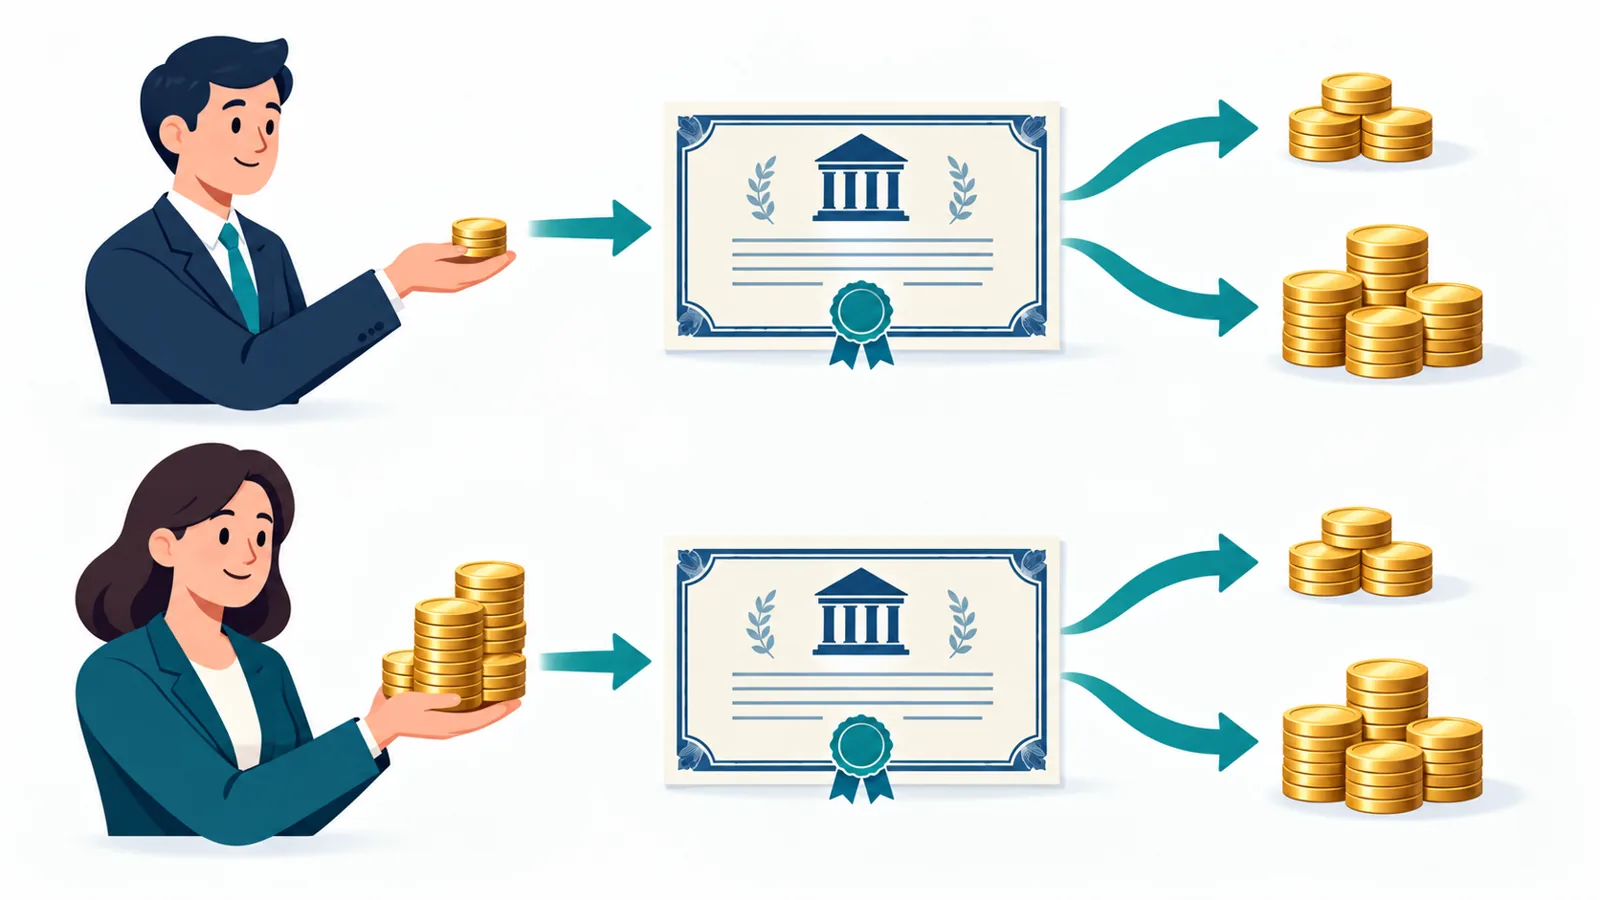
가상으로 액면가 100만 원, 연 표면금리 4%, 만기가 정확히 1년 남은 채권을 설정하겠습니다. 매수일은 직전 이자 지급 직후이며, 다음 이자 4만 원과 액면가 100만 원을 1년 뒤 한 번에 받는 조건입니다. 정상 지급을 가정하고 세금·수수료·경과이자·조기상환은 제외합니다.
이 가상 채권의 연 이자는 100만 원×4%=4만 원입니다. 계산할 때 매수가격을 액면가 칸에 넣지 마세요. 계약상 받는 돈과 오늘 지급하는 돈을 따로 적고, 지급 일정도 함께 기록해 보세요.
같은 이자를 받아도 수익률은 왜 달라지나요?
만기수익률은 예정된 이자와 원금 상환액을 현재가치로 환산한 합계가 매수가격과 같아지게 하는 할인율입니다. FINRA의 Understanding Bond Yield and Return 중 YTM 설명을 확인하세요. 이 글에서는 해당 자료의 계산 개념을 이용하며 현재 시장 수익률을 제시하지 않습니다.
위 가상 사례에서 95만 원을 내면 1년 뒤 104만 원을 받아 9만 원의 이익이 남습니다. 105만 원을 내면 같은 104만 원을 받아 1만 원의 손실이 생깁니다. 각각 이자 4만 원에 액면 상환 차액 +5만 원과 −5만 원을 더한 결과입니다.
| 매수가격(만 원) | 1년 뒤 총수령액(만 원) | 연 만기수익률(%, 소수 둘째 자리 반올림) |
|---|---|---|
| 95 | 104 | 9.47 |
| 100 | 104 | 4.00 |
| 105 | 104 | -0.95 |
표는 ‘104만 원÷매수가격−1’로 계산했습니다. 정확히 1년 뒤 한 번만 지급하는 가정이므로 이 값이 연 만기수익률입니다. 여러 해에 걸쳐 이자를 받는 채권을 계산할 때는 각 지급액과 지급 시점을 따로 넣으세요.
현재수익률과 만기수익률은 어떻게 구분하나요?
현재수익률은 연간 이자 지급액을 채권 가격으로 나눈 비율입니다. FINRA의 Current Yield 항목을 확인하세요. 화면에 수익률이라고만 쓰여 있다면 설명이나 계산 기준부터 읽으세요.
위 가상 채권을 95만 원에 매수할 때 현재수익률은 연 이자 4만 원÷95만 원으로 약 4.21%입니다. 같은 사례의 연 만기수익률 약 9.47%와 비교해 보세요. 앞 계산에는 이자만 넣었고, 뒤 계산에는 만기 상환 차액까지 반영했습니다.
비교 메모에 표면금리·현재수익률·만기수익률 칸을 따로 만드세요. 각 값 옆에는 매수가격, 남은 기간, 지급 일정과 제외한 비용을 적으세요.
매수 화면과 원문에서 무엇을 확인하나요?
채권에는 발행사가 이자나 만기 원금을 지급하지 못할 위험이 있습니다. FINRA의 Credit Risk 항목을 읽으세요. 계산에서 가정한 정상 지급과 실제 발행사의 지급 능력을 별도로 점검하세요.
액면가와 매수가격, 이자 지급일, 만기일과 상환액, 조기상환 조건, 세금과 수수료 순으로 확인하세요. 가격의 기준 시각과 경과이자 포함 여부도 기록하세요. 개별 계약을 읽은 뒤 뉴스 속 국채금리의 통계 기준을 살펴보려면 미 국채금리 통계 확인 글을 이어 읽어 보세요.
실제 상품을 비교할 때는 위 가상 가격을 옮겨 쓰지 말고 해당 상품의 지급 일정으로 다시 계산하세요. 만기 전 매도 계획이 있다면 만기 상환 계산과 별도로 예상 매도 시점의 가격과 거래 비용을 검토하세요.
가상 사례의 높은 수익률을 실제 상품에도 적용해도 되나요?
해당 채권의 실제 가격과 지급 일정, 비용을 넣어 다시 계산하세요. 사례의 숫자는 설명을 위해 설정한 값입니다.
만기수익률만 비교하면 되나요?
지급 능력과 조기상환 조건을 함께 확인하세요. 계산의 가정과 계약 조건이 일치하는지도 대조하세요.