삼성자산운용은 KODEX 미국배당다우존스액티브의 상장일을 2026년 10월 20일로 안내했다. 미국배당다우존스 액티브의 핵심 차이는 편입 후보를 넓히고 교체 시점을 유연하게 가져가겠다는 운용 방침이다.
핵심 요약
- 배당 이력이 짧은 종목은 배당성장이 우량하다는 검토 조건까지 함께 읽자.
- 정기변경 일정과 수시 교체 방침을 비교하자.
- 상장 전 운용 목표를 달성된 성과로 받아들이지 말자.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
어떤 기업까지 편입을 검토하나?
공식 안내는 배당 이력이 10년 미만이라도 배당성장이 우량한 종목과 지수 방법론상 제외된 리츠 등 섹터를 편입 검토 대상으로 제시한다. 이는 해당 기업을 반드시 담는다는 확정 명단이 아니라 후보군을 넓히겠다는 설명이다. 삼성자산운용 공식 안내의 액티브 스크리닝 항목에서 확인할 수 있다.
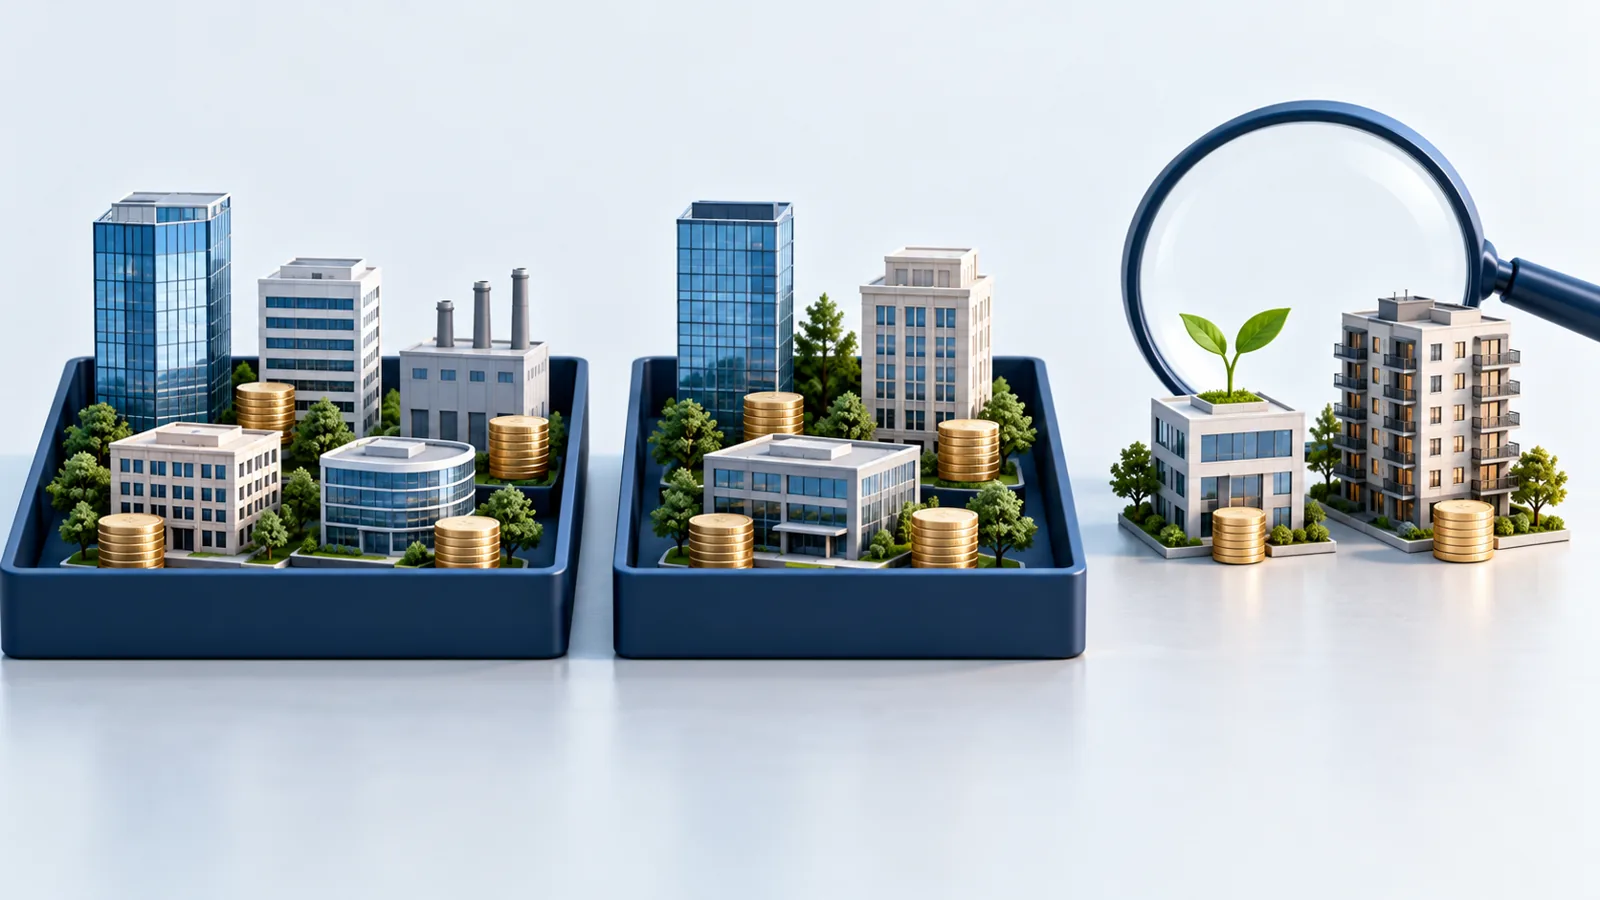
이 상품을 이해할 때에는 두 질문을 나눠 보자. 첫째는 어떤 회사를 후보로 삼느냐이고, 둘째는 후보 가운데 무엇을 실제로 담느냐이다. 배당 이력이 짧아도 배당성장이 우량한 종목이나 리츠까지 살핀다는 설명만으로 실제 보유 종목과 비중을 예상하지 말자. 편입 검토라는 표현은 확정 편입으로 바꿔 읽지 않는 것이 정확하다.
운용사는 이익 성장 전망과 배당 지속가능성, 주가 모멘텀을 추가 점검 항목으로 설명한다. 따라서 독자가 비교할 지점은 배당수익률의 높고 낮음만이 아니다. 앞으로 배당을 유지할 여건을 운용사가 어떻게 판단하는지, 그 판단이 실제 편입·편출에 어떻게 나타나는지까지 확인 대상으로 삼자. 이는 운용 방침에 대한 해석이며 성과 예측은 아니다.
종목 교체 시점은 어떻게 달라지나?
삼성자산운용의 설명에 따르면 기존 지수는 매년 3월 종목을 교체하고 분기마다 비중을 조정한다. 새 상품은 시장 변화에 맞춰 수시로 리밸런싱하는 방침을 제시한다. 두 설명의 차이는 정해진 변경 일정 사이에도 운용 판단에 따라 대응하겠다는 데 있다. 삼성자산운용 공식 안내는 이를 유연한 시장 대응을 추구하는 방식으로 소개한다.
가령 배당을 계속 지급하는 한 기업의 이익 전망이 나빠졌다고 가정해 보자. 이때 확인할 질문은 배당 지급 이력만으로 계속 보유할 것인지, 전망 악화를 이유로 교체를 검토할 것인지다. 이는 차이를 이해하기 위한 가상 상황이며 이 상품이 특정 기업을 팔았다는 사례가 아니다. 실제 판단은 상장 뒤 공개되는 보유 내역과 운용 자료로 대조해야 한다.
수시 교체라는 말에서 매일 교체한다거나 항상 더 빠르게 대응한다는 결론을 끌어내리지 말자. 비교할 때에는 변경 횟수를 미리 가정하기보다 실제 교체 종목과 이유를 기록하는 편이 낫다. 초과성과라는 목표 역시 달성된 결과와 구분해서 읽자.
상장 전에 무엇을 확인해야 하나?
공식 안내에 표시된 이 상품의 총보수는 연 0.45%다. 이 수치는 삼성자산운용 공식 안내의 상품 정보에 기재돼 있다. 보수 숫자만으로 상품의 우열을 정하기보다 운용 목표와 위험을 함께 읽고 비교 기준을 먼저 정하자.
2026년 10월 19일 기준 이 글은 상장 전 운용 방침을 설명한다. 향후 분배금 액수나 기존 ETF 대비 초과수익은 여기서 확정하지 않는다. 공식 안내의 표현도 실제 편입 확정 명단이나 거래 이후 성과의 증거로 사용하지 않았다.
확인 순서는 상품명과 운용 목표, 편입 대상과 위험, 공개된 실제 보유 내역이다. 기존 지수형 상품과 비교하고 싶다면 같은 기간과 같은 분배금 처리 기준을 먼저 정해 두자. 거래 가격을 살피는 배경 설명은 ETF 괴리율과 추적오차 차이에서 이어 읽을 수 있다.
리츠를 반드시 편입하나?
편입 검토와 확정 편입을 구분해 읽자. 실제 편입 여부는 공개된 보유 내역으로 확인하자.
수시 교체가 더 좋은 성과를 뜻하나?
운용 목표와 결과를 구분하자. 이 글은 상장 뒤의 성과 우열을 판단하지 않는다.
출처