한국은행이 2026년 9월 4일 공개한 ‘2026년 7월 국제수지(잠정)’에 따르면 7월 경상수지는 420.8억달러 흑자를 기록했다. 하지만 경상수지 흑자 환율 관계는 교과서처럼 단순하지 않아서, 흑자가 쌓여도 원/달러 환율이 곧바로 내려가지 않는 구간이 있다. 이 글은 한국은행 원문에서 상품수지와 금융계정을 어떤 순서로 나눠 확인하는지 정리한다.
핵심 요약
- 확정: 한국은행이 2026년 9월 4일 발표한 2026년 7월 국제수지(잠정)에서 경상수지는 420.8억달러 흑자로 집계됐다.
- 해석: 한국은행 BOK 이슈노트 제2026-9호(2026년 4월 17일 등록)는 2023년 2분기 이후 경상수지 흑자 확대와 실질환율 상승(원화 절하)이 동시에 나타나는 구간이 이어졌다고 분석했다.
- 미확정: 이번 7월치 흑자가 실제 원/달러 환율에 어떻게 반영됐는지, 그리고 그 이후 최근 달의 환율 흐름이 같은 패턴을 유지하는지는 첨부 통계표와 최신 환율 자료를 직접 대조해야 확인할 수 있다.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
2026년 7월 경상수지는 얼마나 흑자였을까?
한국은행이 2026년 9월 4일 등록한 보도자료 ‘2026년 7월 국제수지(잠정)’는 7월 경상수지를 420.8억달러 흑자로 제시했다. 머니투데이는 이 수치를 두고 7월 경상수지가 39개월 연속 흑자 흐름의 일부라고 보도했다.
제목에 ‘잠정’이 붙어 있듯 이 수치는 확정치가 아니며, 상품수지·서비스수지·본원소득수지 같은 세부 항목은 보도자료 본문이 아니라 첨부된 통계표에서 확인해야 한다. 세부 항목을 보지 않은 채 흑자 총액만으로 환율 방향을 단정하면 다음 절에서 볼 자본유출 요인을 놓치게 된다.
경상수지 흑자가 원화 강세로 이어지지 않는 이유는 무엇일까?
한국은행 BOK 이슈노트 제2026-9호(2026년 4월 17일 등록)는 전통적으로 경상수지 흑자가 실질환율 하락(자국통화 절상)을 동반한다고 알려져 왔지만, 2023년 2분기 이후 흑자 확대와 실질환율 상승(원화 절하)이 함께 나타나는 구간이 이어지고 있다고 밝혔다.
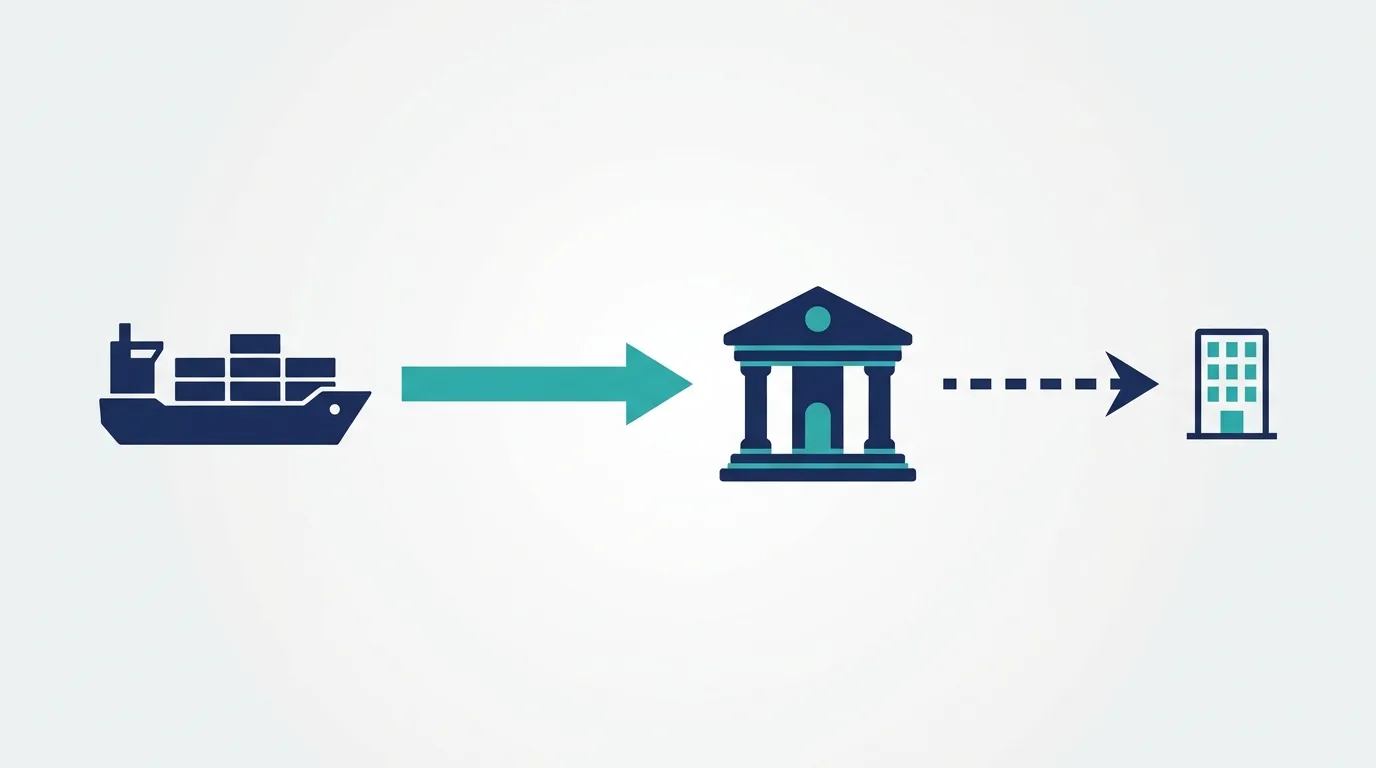
같은 보고서는 경상수지가 무역에서 번 순수출의 결과인 동시에 금융계정을 통한 자본유출을 반영한다고 설명하며, 흑자의 원인을 원화 절상을 부르는 ‘상품충격’과 원화 절하를 부르는 ‘금융충격’으로 나눠 구분했다.
상품충격은 수출로 벌어들인 달러가 원화를 밀어 올리는 힘이고, 금융충격은 거주자가 해외 자산을 사들이며 원화를 끌어내리는 힘이다. 같은 흑자라도 두 힘 중 어느 쪽이 더 크게 작용했는지에 따라 환율의 방향이 갈린다.
위 두 이슈노트는 모두 2023년 2분기부터 등록 시점까지의 흐름을 분석한 결과이며, 그 이후인 7~9월의 실제 환율 흐름이 같은 패턴을 유지하는지는 이 자료만으로 알 수 없다. 최근 흐름은 한국은행 경제통계시스템(ECOS)이나 더 최근에 발표된 수출입물가지수 같은 자료에서 따로 확인해야 한다.
상품충격과 금융충격은 수치로 보면 얼마나 다를까?
한국데이터경제신문은 한국은행 분석을 인용해 금융충격에 대한 원화 환율의 반응계수가 0.65로 영국(0.56)·일본(0.38)·호주(0.36)·스위스(0.11)·미국(0.07)을 모두 웃돈다고 보도했다. 같은 크기의 자본유출 충격이 와도 원화가 상대적으로 더 크게 흔들린다는 뜻이다.
| 통화 | 반응계수 |
|---|---|
| 원화 | 0.65 |
| 파운드화 | 0.56 |
| 엔화 | 0.38 |
| 호주달러 | 0.36 |
| 스위스프랑 | 0.11 |
| 달러 | 0.07 |
BOK 이슈노트 제2026-15호(2026년 6월 18일 등록)는 외환수요 요인인 해외투자 확대가 평균보다 3% 늘면 원/달러 환율을 약 0.7%p 올리는 반면, 외환공급 요인인 투자소득 증가가 평균보다 8% 늘면 환율을 약 0.4%p 내리는 방향으로 작용한다고 추정했다.
원문에서 어떤 순서로 확인해야 할까?
먼저 한국은행 보도자료 원문에서 헤드라인 흑자액이 잠정치인지 확인하고, 첨부된 통계표(BOP202607p)에서 상품수지·서비스수지·본원소득수지와 금융계정 순자산 변동을 나눠 본다. 이어 BOK 이슈노트 제2026-9호·제2026-15호에서 그 기간의 자본유출 요인이 상품충격보다 컸는지를 대조한다.
경상수지 흑자 발표 하나만 보고 환율이 오를지 내릴지 단정하지 않는다. 같은 달 금융계정에서 거주자의 해외투자가 얼마나 늘었는지, 그 돈이 국내로 환류됐는지를 함께 확인해야 하며, 이 글은 매수·매도나 환율 목표치를 제시하지 않는다.
경상수지가 흑자면 환율이 내려가야 하는 것 아닌가요?
교과서적으로는 그렇지만, 한국은행 BOK 이슈노트 제2026-9호(2026년 4월 17일 등록)는 2023년 2분기 이후 흑자 확대와 실질환율 상승(원화 절하)이 함께 나타난 구간이 있었다고 밝혔다. 무역에서 번 돈이 금융계정을 통해 다시 해외로 나가면 흑자만큼 원화가 강해지지 않을 수 있다.
2026년 7월 국제수지는 확정치인가요?
아니다. 보도자료 제목 자체가 ‘2026년 7월 국제수지(잠정)’이며, 상세 항목은 첨부 통계표에서 확인해야 하고 다음 달 발표에서 수정될 수 있다.
금융계정 세부 항목은 어디서 확인하나요?
한국은행 보도자료의 첨부파일(BOP202607p)과 경제통계시스템(ECOS)의 국제수지 시계열에서 증권투자·기타투자 같은 금융계정 항목을 연도·월별로 대조할 수 있다.