
리서치
매출채권 대손충당금, 거래처가 부도나기 전에도 왜 손실을 반영할까?
기대신용손실의 의미와 적용 범위를 공식 자료로 살펴보고, 가상 사례와 차감 구조 삽화로 매출채권 총액·충당금·순장부금액을 구분합니다.
리서치
기대신용손실의 의미와 적용 범위를 공식 자료로 살펴보고, 가상 사례와 차감 구조 삽화로 매출채권 총액·충당금·순장부금액을 구분합니다.
기업·실적
새 정보에 따른 추정 변경과 회계정책 변경·중요한 오류 수정의 반영 기간을 IAS 8 안내와 가상 장비 사례로 구분합니다.
리서치
IAS 24의 특수관계자 범위를 확인하고, 가상 외상판매 사례로 기간 중 거래금액과 보고일 미결제 잔액을 구분합니다.
리서치
IAS 36의 영업권 손상검사와 환입 금지를 확인하고, 가상 사례로 현금창출단위의 장부금액과 회수가능액을 비교합니다.
리서치
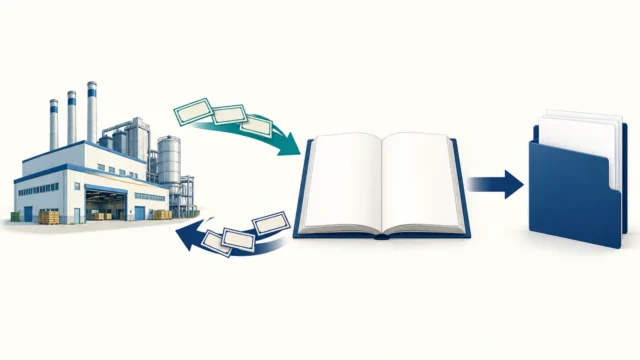
해외 자회사 소재지와 기능통화를 구분하고, IAS 21의 공개 설명과 가상 금액 예시로 표시통화까지 나눠 읽습니다.
리서치
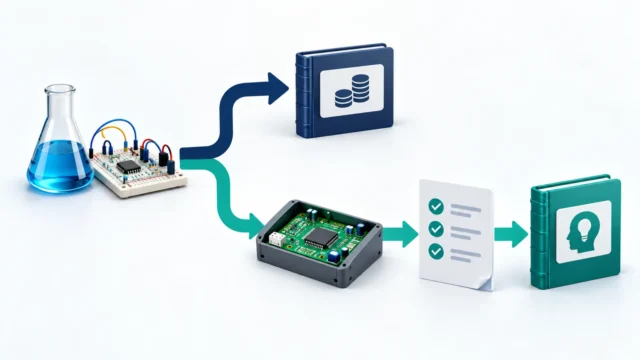
연구 지출의 비용 처리와 개발비 자산 인식의 여섯 요건을 구분하고, 가상 지출 100만원으로 인식 시점과 후속 상각을 설명합니다.
리서치
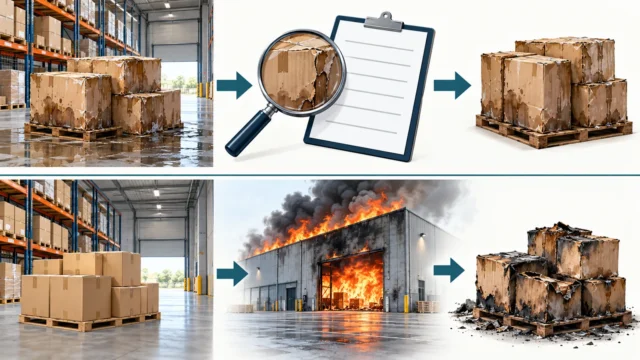
결산일에 이미 있던 상황의 증거와 결산 뒤 새로 생긴 상황을 가상 재고 손상·화재 사례로 나눠, 금액 수정과 공시의 차이를 설명합니다.
리서치
소송이 제기됐다고 모두 부채로 인식하지는 않습니다. IAS 37 공식 소개와 가상 사례로 현재 의무·자원 유출 가능성·신뢰성 있는 추정에 따른 충당부채 인식과 우발부채 공시를 구분합니다.
리서치
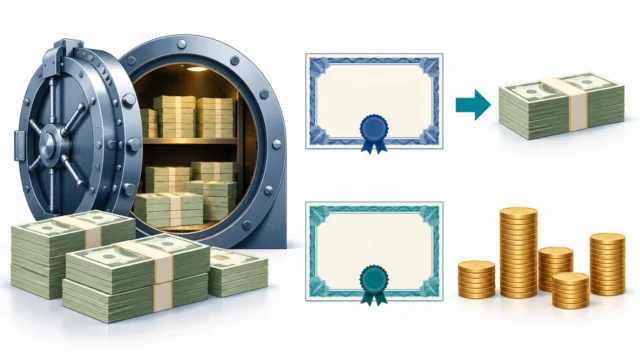
IAS 7 공식 개요로 현금과 현금성자산을 구분하고, 각각 100만원을 넣는 가상 상품의 전환 조건과 구성 내역·대사 확인 순서를 설명합니다.
리서치
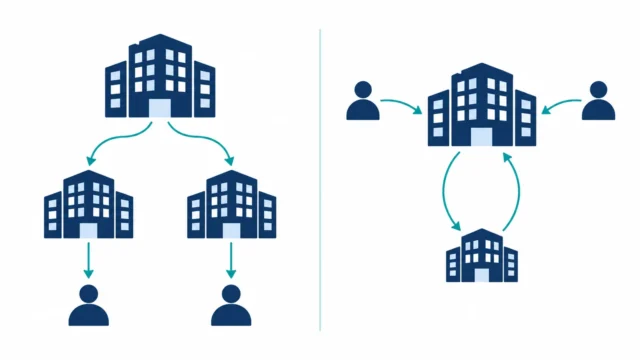
상법 제530조의2~12 원문과 SK㈜ 2007년 인적분할(0.29:0.71 배정), 한국전력 2001년·SK이노베이션 2011년 물적분할 사례로, 신설회사 주식이 주주에게 직접 가는지 분할회사에만 남는지 확인하는 순서를 정리합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.