
리서치
외화 선급금 적용 환율, 수입 재고는 선급일과 입고일 중 언제가 기준일까?
비화폐성 선급자산을 인식한 외화 거래의 환율 기준일을 IFRIC 22 문단 4·8·9와 가상의 분할 지급 사례로 설명합니다.
리서치
비화폐성 선급자산을 인식한 외화 거래의 환율 기준일을 IFRIC 22 문단 4·8·9와 가상의 분할 지급 사례로 설명합니다.
리서치
매각예정자산의 감가상각 중단을 매각 완료와 구분하고, 가상 설비 사례로 장부금액과 매각원가 차감 공정가치를 비교합니다.
기관·리포트 해설
IAS 34가 설명하는 중간재무보고의 요약 범위를 바탕으로, 전년도 연차 주석과 당기 변경사항을 나눠 읽는 순서를 가상 사례로 설명합니다.
리서치
가상 거래로 직접법과 간접법의 영업현금흐름을 비교하고, DART 주석에서 확인할 항목과 공개되지 않은 금액을 구분합니다.
리서치
영업부문 주석의 역할을 IFRS 8 소개로 확인하고, 가상의 기기·유지보수 사업 사례로 매출과 이익을 나눠 읽는 순서를 설명합니다.
리서치
같은 은행의 예금과 대출을 차액으로 표시하려면 무엇을 확인해야 하는지 IAS 32 공식 설명과 가상 사례로 살펴봅니다.
리서치
임대용 건물의 평가이익과 현금 수령을 구분하고, IAS 40의 공정가치모형·원가모형 차이를 가상 사례로 설명합니다.
리서치
매장 소유권과 사용 권리를 구분하고, IFRS 16 공식 소개로 사용권자산·리스부채의 의미와 기간·소액 관련 적용 범위를 살펴봅니다.
리서치
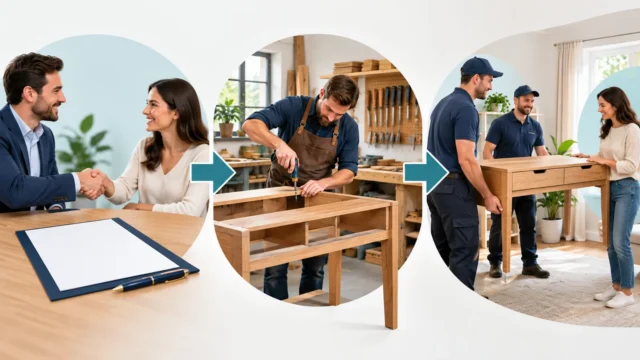
계약 체결과 매출 인식을 구분하고, 상품 인도와 유지관리 서비스를 묶은 가상 사례로 수행의무·통제 이전·진행률을 살펴봅니다.
리서치
연구 지출의 비용 처리와 개발비 자산 인식의 여섯 요건을 구분하고, 가상 지출 100만원으로 인식 시점과 후속 상각을 설명합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.