
리서치
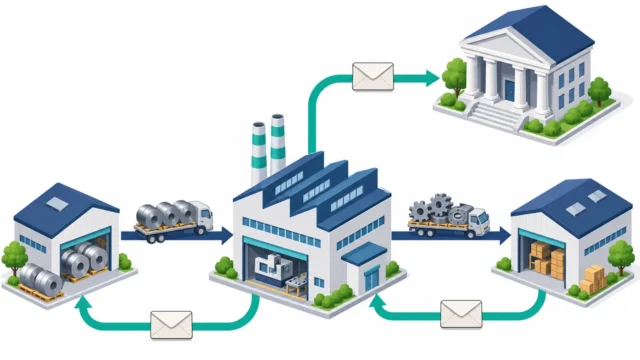
금융위험 주석, 제조업체도 현금·외상대금을 설명해야 할까요?
현금·매출채권·매입채무만 있는 제조업체를 든 IFRS 7 공식 소개와 가상 사례로, 금융위험 주석의 적용 범위와 읽을 질문을 정리합니다.
리서치
현금·매출채권·매입채무만 있는 제조업체를 든 IFRS 7 공식 소개와 가상 사례로, 금융위험 주석의 적용 범위와 읽을 질문을 정리합니다.
리서치
주석에서 고객 관련 설명을 찾고, 가상 매출 사례로 고객 비중을 계산하는 순서와 공개 정보의 한계를 정리합니다.
리서치
아트머스·트레데가의 2026년 3분기 SEC 실적과 확인·무효화 조건, 이전 팡게아·터틀비치의 pending 상태를 정리합니다.
장전 브리핑
담보비율 유지의무 면제 발표를 실제 반대매매 감소와 구분하고, 미국·유럽의 긴축 발언과 중동 해상 위험 보도의 확인 범위를 정리합니다.
리서치
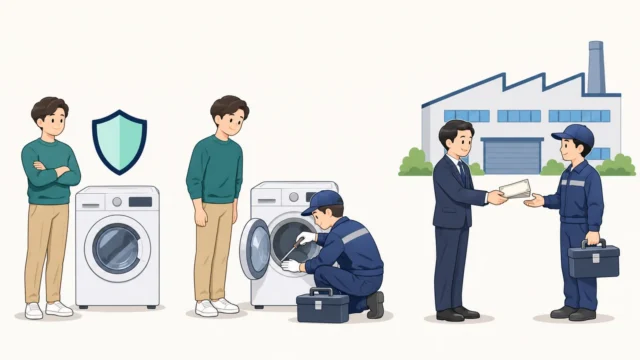
판매회사의 무상보증 의무와 수리비 지급을 구분하고, 가상 잔액 계산과 공식 기준서의 인식·사용·공시 문단을 살펴봅니다.
리서치
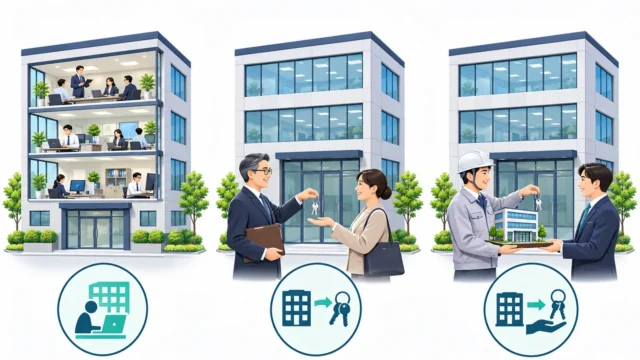
같은 건물도 직접 사용·임대수익·영업상 판매라는 보유 목적을 구분해 읽어야 합니다. IFRS 원문과 가상 사례로 자산 분류의 출발점을 설명합니다.
리서치
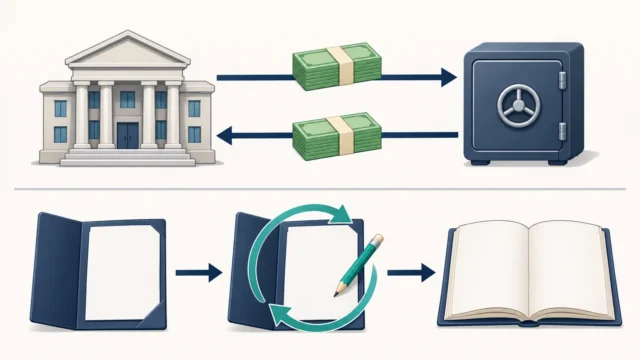
차입금 잔액 증가와 신규 차입액을 구분하고, 가상 계산 사례로 현금 차입·상환과 비현금 변동을 연결합니다.
리서치
Node.js Brotli 취약점의 위험 조건·수정 버전을 유지하고, 글로벌 보안주 5개의 11월 6일 종가·기간수익률·공식 실적·매출 배수와 위험을 비교합니다.
리서치
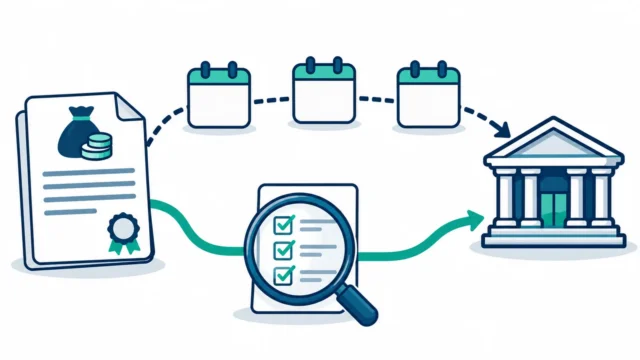
계약상 만기와 약정 준수 시점을 구분하고, IASB 원문과 가상 대출 사례로 부채 분류와 주석 확인 순서를 설명합니다.
리서치
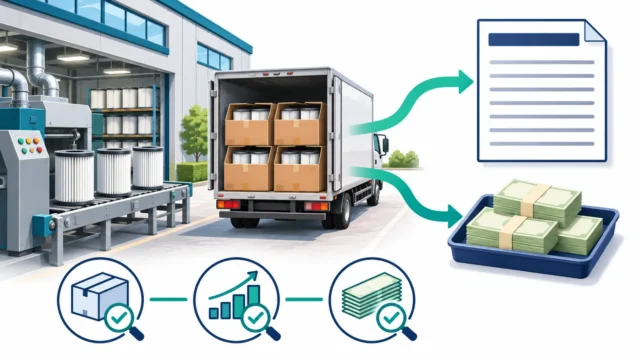
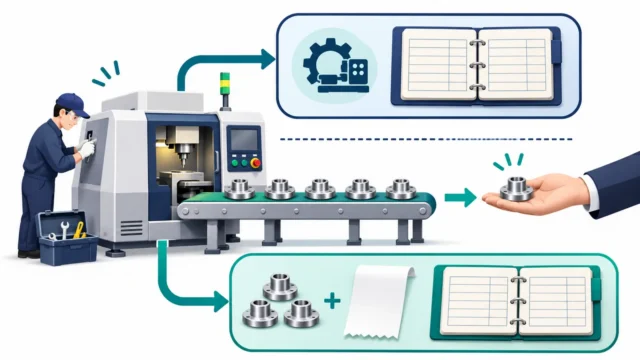
사용 준비 중 만든 제품의 판매대금과 관련 원가를 설비 취득원가와 구분하는 IAS 16 원칙을 가상 공장 사례로 설명합니다.
주요 주제부터 지난 기록까지, 분류별로 찾아보세요.
글 수는 해당 분류에 직접 등록된 글 기준입니다. 여러 분류에 속한 글은 중복 집계됩니다.