클라우드 구독료 선납은 지급 기간보다 계약으로 받는 권리부터 살펴봐야 합니다. 공급자 소프트웨어에 접근할 권리만 받는 경우를 전제로, 소프트웨어 무형자산과 앞으로 받을 서비스에 대한 선급자산을 구분해 보겠습니다.
핵심 요약
- 접근 서비스인지 소프트웨어 통제를 받는지 먼저 확인하세요.
- 선납금의 자산 인식과 소프트웨어 자산 인식을 구분하세요.
- 가상 사례의 월별 배분은 균등한 서비스 제공을 전제합니다.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
1년치를 내면 소프트웨어를 산 걸까요?
IFRS Interpretations Committee의 2019년 3월 결정에 따르면, 공급자 소프트웨어에 접근할 권리만 받는 계약은 서비스 계약입니다. 원문 결정의 서비스 계약 결론을 먼저 확인하세요. 이 글은 그 결정이 다룬 구매자의 접근권 계약을 설명하며, 모든 소프트웨어 계약에 같은 결론을 적용하지 않습니다.
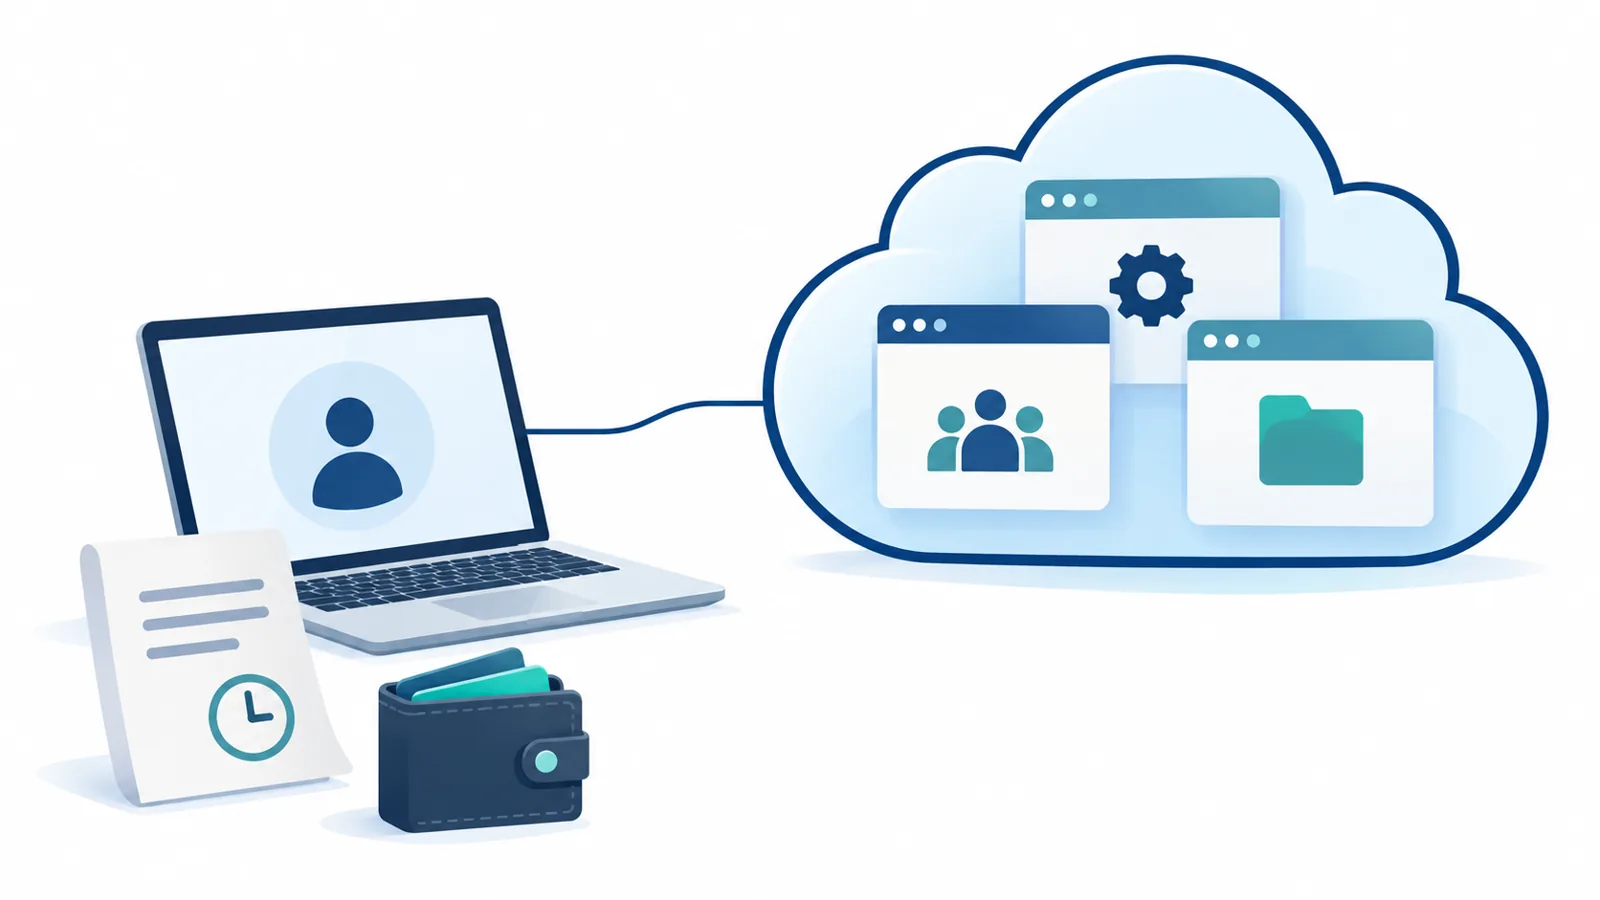
이 결정은 접근 권리만 받는 고객이 계약 시작일에 소프트웨어 무형자산을 받는 것은 아니라고 설명합니다. A software intangible asset 항목에서 확인할 수 있습니다. 따라서 “오래 쓸 돈을 한꺼번에 냈으니 소프트웨어 취득”이라고 판단하기 전에, 무엇을 사용할 권리를 받았는지 계약 문구를 읽어 보세요.
서비스를 받기 전에 낸 금액은 미래 서비스를 받을 권리이며 고객의 자산이라는 것이 이 결정의 결론입니다. 마지막 결론 문단을 함께 읽으면 구분이 선명해집니다. 자산인지 여부만 묻기보다, 그 자산이 소프트웨어 자체인지 아직 받지 않은 서비스인지 질문해 보세요.
미리 낸 돈은 어떻게 나눠 볼까요?
가상의 회사가 서비스 시작 직전에 연간 구독료 120만원을 지급했다고 가정하겠습니다. 계약에는 소프트웨어 접근 서비스만 있고, 12개월 동안 같은 정도로 서비스를 제공하며, 별도의 설치비·할인·세금은 없다고 놓겠습니다. 실제 기업의 금액이나 측정 결과가 아닌 설명용 예입니다.
이 조건에서 서비스 제공 전에는 120만원을 앞으로 받을 서비스에 대한 선급자산으로 보고, 월별로 균등 배분하는 예를 만들 수 있습니다. 한 달분은 120만원을 12개월로 나눈 10만원입니다. 한 달 서비스를 받은 뒤 비용 10만원과 남은 선급자산 110만원으로 나누어 적어 보세요.
이 사례의 10만원은 소프트웨어 상각액이 아니라 가정한 한 달 서비스의 비용입니다. 지급일, 서비스 시작일, 서비스를 받은 기간을 각각 적으면 계산을 따라가기 쉽습니다.
사례를 바꿔 3개월 서비스를 받았다면, 같은 가정 아래 누적 비용은 30만원이고 남은 선급자산은 90만원입니다. 다만 실제 계약에 무료 기간, 사용량별 요금, 중도해지 정산 등이 있다면 이 단순 계산을 그대로 옮기지 말고 해당 조건을 별도로 확인하세요.
계약서와 재무제표에서 무엇을 확인할까요?
이 결정은 소프트웨어 리스가 포함되거나 고객이 소프트웨어의 통제를 얻는 경우에는 계약 시작일에 소프트웨어 자산을 받는다고 설명합니다. 소프트웨어 자산 판단 부분을 읽고 접근권만 있는 사례와 구분하세요. 클라우드라는 상품 이름만으로 결론을 내리지 말고 고객에게 넘어오는 권리를 살펴보는 순서를 권합니다.
먼저 계약서에서 제공 대상과 이용 기간을 찾고, 소프트웨어 사용 방식에 관한 결정권이 누구에게 있는지 표시해 보세요. 다음으로 지급 내역을 서비스 기간과 맞춰 보세요. 마지막으로 회사의 회계정책과 관련 주석에서 해당 지출을 어떻게 설명하는지 확인하세요.
재무제표를 읽을 때에는 “소프트웨어”라는 계정 이름만 찾지 말고 선급한 서비스에 관한 설명도 함께 찾아보세요. 설정·맞춤개발 비용이나 다른 권리가 섞인 계약은 이번 예에서 제외했습니다. 그런 금액까지 구독료와 한 묶음으로 처리해도 된다는 결론으로 넓히지 않는 것이 이 설명의 한계입니다.
선납금은 자산이 아니라는 뜻인가요?
소프트웨어 자체와 앞으로 받을 서비스에 대한 권리를 구분해서 읽으세요. 위 사례는 서비스 제공 전의 선급자산을 보여줍니다.
모든 연간 구독료를 매달 똑같이 나누면 되나요?
가상 사례는 균등한 서비스 제공을 가정했습니다. 실제 적용 전에는 제공 기간과 요금·정산 조건을 확인하세요.