스페이스X 3분기 실적의 답은 매출 성장의 중심은 SI, 영업이익의 중심은 Connectivity라는 것입니다. 스페이스X의 2026년 3분기 매출은 전년 동기보다 161% 증가했다. 매출 확대와 이익 기여를 나눠 보면 두 사업의 역할이 선명해집니다.
핵심 요약
- 매출 규모는 SI가 Connectivity보다 컸습니다.
- 영업이익 규모는 Connectivity가 SI보다 컸습니다.
- 조정 EBITDA를 영업이익과 혼용하지 말아야 합니다.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
매출을 키운 사업과 이익을 낸 사업은 같을까?
2026년 3분기 SI 매출은 75억6000만달러로, Connectivity의 52억4800만달러보다 컸다. 같은 분기 영업이익은 Connectivity가 23억6700만달러, SI가 4억3100만달러였다. 따라서 이번 분기의 사업별 비교에서는 매출 순위와 영업이익 순위가 서로 다릅니다. 성장 기사를 읽을 때 어떤 숫자의 순위를 말하는지 먼저 확인해야 하는 이유입니다. SEC 실적자료
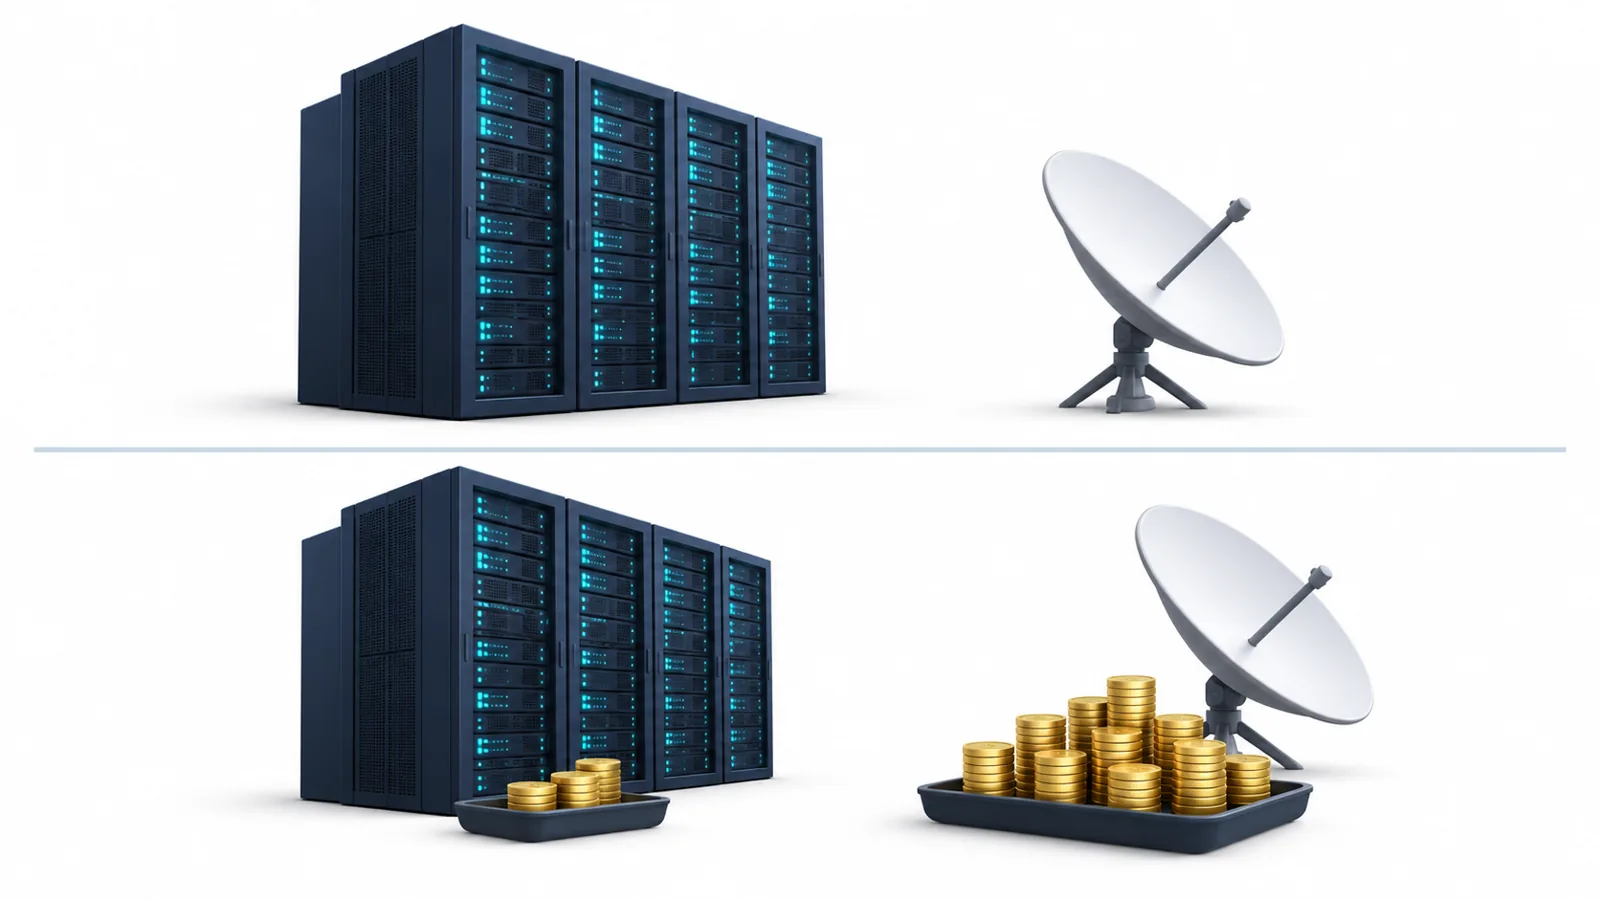
자료의 SI는 종전에 AI로 보고한 사업부를 가리킨다. 아래 설명에서 AI 사업은 이 SI를 뜻합니다. 원문의 Third Quarter Financial Highlights에서 Revenue와 Income (Loss) from Operations를 각각 읽어 보세요. Three Months Ended 열을 골라야 이번 분기를 비교할 수 있습니다. 누적 실적 열과 섞지 않는 것이 출발점입니다.
확인 순서는 매출, 영업이익, 조정 지표입니다. 매출에서 눈에 띈 사업이 영업이익에서도 가장 큰지 같은 기간의 다음 행에서 대조해 보세요.
AI 매출이 더 큰데 영업이익은 왜 작을까?
회사는 SI 성장 배경으로 신규 클라우드 서비스 계약의 가동, Cursor 인수, 기업·소비자의 Grok 채택 확대를 제시했다. 이는 회사가 설명한 성장 배경입니다. 각 요인이 전체 성장에 기여한 몫을 이 설명만으로 모두 나눠 계산하지는 않겠습니다. 인수 효과와 기존 서비스의 확대를 한 가지 성장 요인으로 뭉뚱그리지 않는 편이 좋습니다. SEC 실적자료
SI의 2026년 3분기 영업이익에는 Cursor 인수 관련 주식보상비용 약 12억달러가 포함됐다. 비용이 반영된 영업이익과 비용 일부를 조정한 지표를 구분해야 합니다. 이 비용을 독자가 임의로 제거한 숫자를 공식 영업이익처럼 사용해서는 안 됩니다. 비용을 조정해 비교하려면 회사가 제시한 조정 항목과 연결표부터 확인하세요.
Connectivity의 2026년 3분기 매출은 전년 동기보다 69%, 영업이익은 99% 증가했다. Connectivity에는 소비자 매출뿐 아니라 기업·정부 매출도 제시돼 있다. 따라서 이 사업을 소비자용 위성인터넷 가입료만으로 설명하면 범위가 좁아집니다. 원문의 Connectivity 사업부 표에서 Consumer와 Enterprise & government를 나눠 읽는 것이 적절합니다. SEC 실적자료
이번 분기로 무엇까지 판단할 수 있을까?
2026년 3분기 SI의 조정 EBITDA는 49억5300만달러로, Connectivity의 34억9900만달러보다 컸다. 원문은 사업부 조정 EBITDA를 비GAAP 지표로 명시한다. 조정 지표로 순위를 매기면 앞서 본 영업이익 비교와 달라집니다. 이 글의 이익 기여 비교는 영업이익을 기준으로 했습니다. 어떤 비용을 제외한 숫자인지 확인하지 않고 사업의 수익성 우열을 단정하지 마세요. SEC 실적자료
2026년 3분기 SI의 설비투자액은 164억4400만달러였다. SI의 2026년 1~9월 누적 영업손실은 32억9500만달러였다. 한 분기의 흑자와 누적 기간의 손익, 투자 지출은 따로 확인할 항목입니다. 이번 분기의 결과만으로 다음 분기에도 같은 이익 구성이 이어진다고 결론 내릴 근거는 부족합니다.
독자가 다시 확인할 곳은 SI 사업부의 매출 세부 항목, 영업이익, 조정 EBITDA 연결표와 Capex 행입니다. 다음 실적을 비교할 때도 기간과 지표를 먼저 맞추세요. 여기서 확인한 사업별 매출·영업이익의 차이를 현금 창출력이나 미래 주가에 대한 결론으로 바로 옮기지는 않는 것이 이 자료를 읽는 한계입니다.
성장의 중심과 영업이익의 중심은 다른가요?
이번 분기는 그렇습니다. 본문의 같은 분기 매출과 영업이익 비교를 각각 확인하세요.
조정 EBITDA로 비교해도 되나요?
비교할 지표를 명시하고 조정 항목을 함께 읽으세요. 영업이익과 같은 숫자로 취급해서는 안 됩니다.