인적분할 물적분할 차이는 회사가 사업부를 나눌 때 신설회사 주식을 누가 갖는지에서 갈립니다. 상법 제530조의2는 회사 분할의 기본 형태를 정하고, 제530조의12는 분할회사가 신설회사 주식 전부를 가져가는 물적분할에 그 규정을 준용하도록 합니다. 이 글은 조문 원문과 SK㈜의 2007년 인적분할, 한국전력·SK이노베이션의 물적분할 사례로 그 차이를 확인합니다.
핵심 요약
- 상법 제530조의2는 회사가 분할로 1개 또는 여러 회사를 설립할 수 있다고 정하고, 제530조의12는 분할회사가 신설회사 주식의 총수를 취득하는 경우(물적분할)에 분할 규정을 준용한다고 정합니다.
- 법원은 승계 재산의 대가로 발행되는 주식이 분할회사에 귀속되면 물적분할, 분할회사 주주에게 귀속되면 인적분할로 구분합니다.
- SK㈜는 2007년 기존주주에게 지주회사·사업회사 주식을 0.29대 0.71로 나눠준 인적분할을, 한국전력은 2001년·SK이노베이션은 2011년 신설회사 주식을 분할회사가 그대로 가진 물적분할을 실시했습니다.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
상법 제530조의2~12는 회사 분할을 어떻게 나눠 규정할까?
상법 제530조의2 제1항은 “회사는 분할에 의하여 1개 또는 수개의 회사를 설립할 수 있다.”고 정해 분할의 기본 형태를 규정합니다. 상법 제530조의12는 “이 절의 규정은 분할되는 회사가 분할 또는 분할합병으로 인하여 설립되는 회사의 주식의 총수를 취득하는 경우에 이를 준용한다.”고 정해, 분할회사가 신설회사 주식을 전부 가져가는 물적분할에도 같은 절의 절차를 적용하도록 합니다.
인적분할과 물적분할, 신설회사 주식은 누구 손에 들어갈까?
법원은 분할 대가로 발행되는 주식이 누구에게 귀속되는지로 두 방식을 구분합니다. 부산지방법원은 “분할에 의하여 승계된 재산에 대한 대가로 발행되는 주식이 분할회사에 귀속되는 경우 물적분할(상법 제530조의12), 분할회사 주주에 귀속되는 경우 인적분할이라 한다.”고 밝혔습니다.
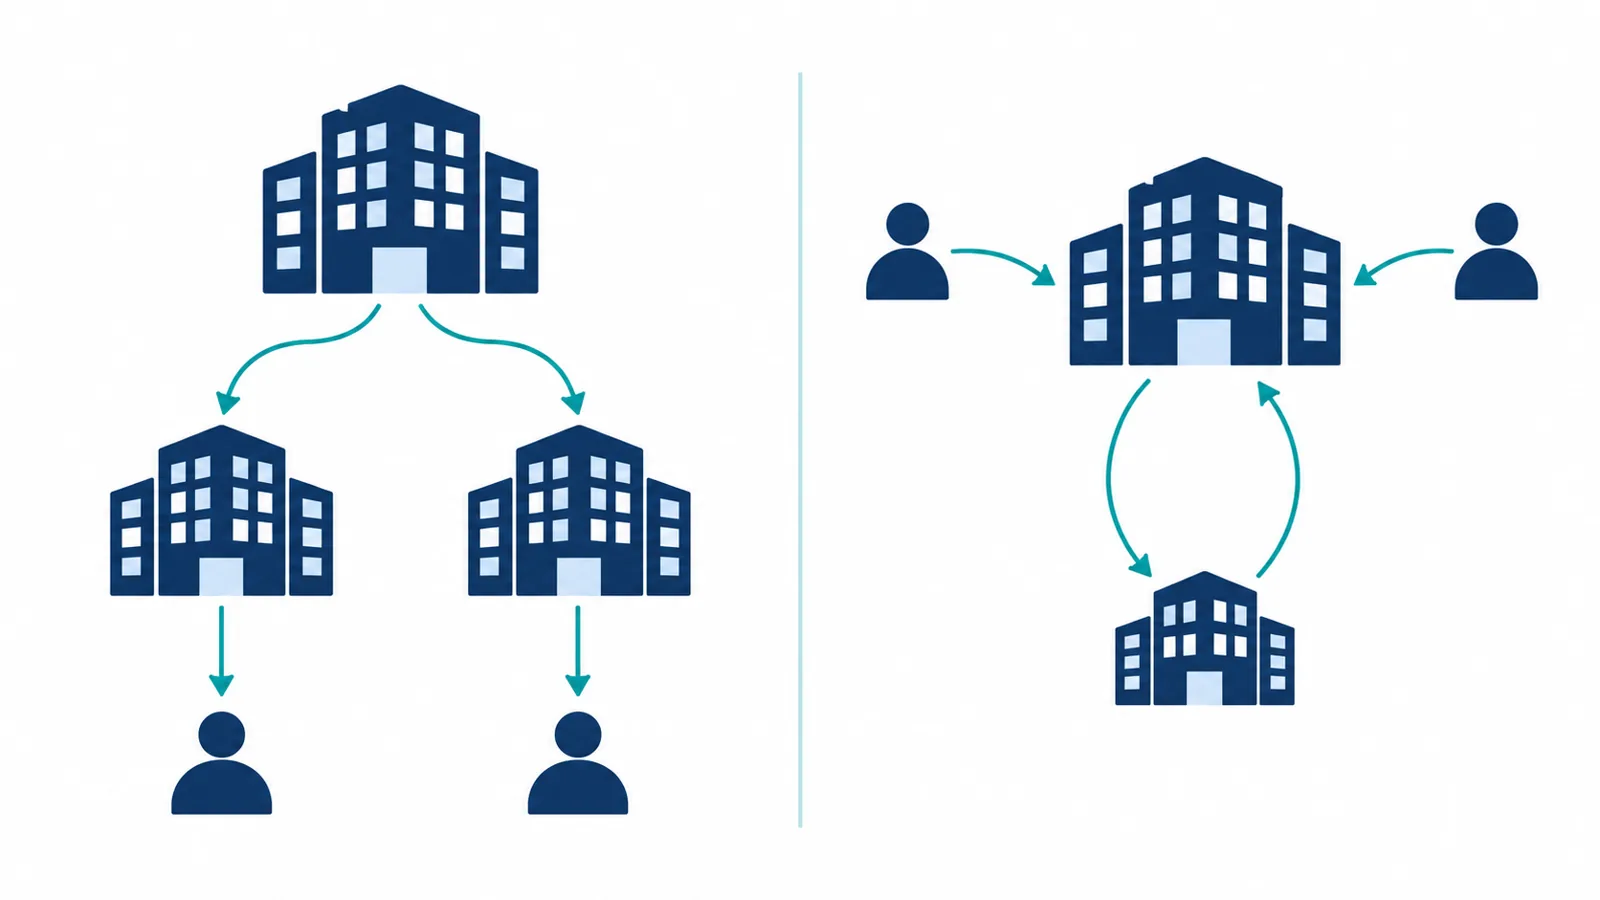
인적분할은 기존 주주가 신설회사 주주가 되어 분할회사·신설회사가 형제 관계로 남고, 물적분할은 분할회사가 신설회사 지분을 그대로 가져 모회사·자회사 관계가 생깁니다.
분할계획서의 ‘신주의 배정에 관한 사항’을 보면 신설회사 주식을 주주가 받는지, 분할회사가 받는지를 가장 먼저 확인할 수 있습니다.
한국전력·SK 사례는 각각 어떤 분할 방식이었을까?
한국전력은 2001년 4월 발전부문을 6개 회사로 나누며 “한국전력공사는 전력거래소를 제외한 6개 발전회사 지분을 100% 소유했지만 실질적으로는 송배전 기능만 가진 절름발이 전력회사가 됐다.”는 평가를 받는 물적분할을 실시했습니다. 법원도 이 분할을 “상법 제530조의12의 규정에 의하여 권역별로 6개의 별도 회사를 신설하는 방식”으로 확인했습니다.
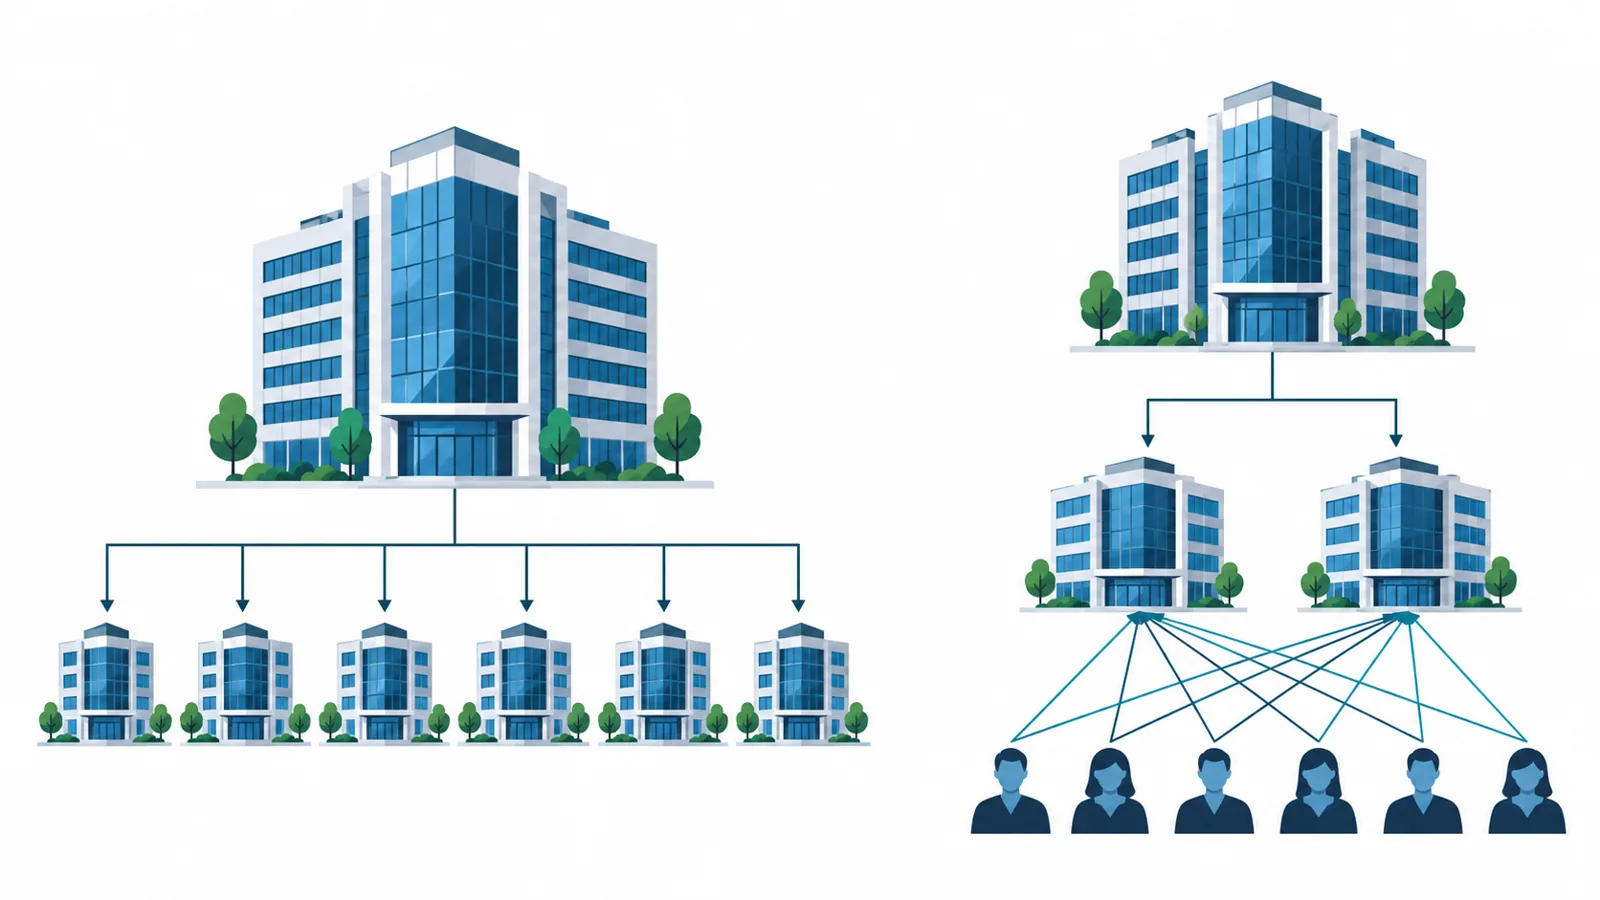
SK㈜는 2007년 “분할 후 기존주주에게 양사의 주식이 보유지분 비율에 맞춰 교부되는 인적분할 형식”을 택해 지주회사와 사업회사로 나뉘었습니다. 이때 “SK㈜ 1주를 보유한 기존주주는 지주회사 주식 0.29주, 사업자회사 주식 0.71주를 받는” 방식으로 신주가 배정됐습니다. 이 사업회사는 2011년 “상법 제530조의 12의 규정에 의하여 석유사업 부문 및 화학산업 부문을 물적 분할하여 에스케이에너지 주식회사 및 에스케이종합화학 주식회사를 각 설립”했고, 분할 전 회사는 “지주회사가 되는 존속회사의 명칭을 SK이노베이션으로 바꾸기로 했다”고 밝혔습니다.
| 구분 | 인적분할 (SK㈜, 2007년) | 물적분할 (한국전력 2001년·SK이노베이션 2011년) |
|---|---|---|
| 신설회사 주식 귀속 | 분할회사 주주 | 분할회사(모회사) 자신 |
| 분할 후 관계 | 형제 회사(지주회사·사업회사) | 모회사·자회사 |
| 신주 배정 내용 | 구주 1주당 지주회사 0.29주 + 사업회사 0.71주 | 신설회사 지분 100%를 분할회사가 보유 |
분할 공시에서 신주 배정 방식을 어디서 확인할 수 있을까?
분할 방식은 이사회가 분할을 결의하며 공시하는 분할계획서에 가장 먼저 나타납니다. 상장회사는 금융감독원 DART와 한국거래소 KIND에 분할계획서를 공시하며, 신주 배정 조항을 보면 신설회사 주식이 주주에게 직접 배정되는지, 분할회사가 그대로 가져가는지 적혀 있습니다. 신주 발행이나 소각처럼 다른 자본 변동 공시를 확인하는 순서는 유상증자 공시 읽는 법과 두산 자사주 소각 공시 확인 방법에서 다뤘습니다.
분할계획서에서 ① 신설회사 주식의 배정 대상(주주 또는 분할회사), ② 분할기일, ③ 승계되는 채무의 범위를 먼저 확인하세요.
물적분할을 하면 제가 갖고 있던 주식 수가 줄어드나요?
아니요. 분할회사 주주가 보유한 분할회사 주식 수는 분할 전후로 그대로 유지됩니다. 물적분할에서는 신설회사 주식 전부를 분할회사가 가져가므로, 주주는 신설회사 주식을 별도로 받지 않고 기존 분할회사 주식만 계속 보유합니다.
인적분할에서 신주 배정 비율은 어떻게 확인하나요?
분할계획서의 신주배정 조항에 비율이 나옵니다. SK㈜의 2007년 분할처럼 “SK㈜ 1주를 보유한 기존주주는 지주회사 주식 0.29주, 사업자회사 주식 0.71주를 받는” 식으로 사례마다 비율이 다르므로, 매번 해당 회사의 분할계획서 원문에서 확인해야 합니다.