한국카본이 2026년 10월 1일 공시한 보통주 1주당 100원 분기배당은 감액배당 비과세 이유를 공시 본문에서 바로 확인할 수 있는 사례다. 이 배당은 이익에서 나온 일반 현금배당이 아니라 자본준비금을 이익잉여금으로 전입한 금액을 재원으로 하며, 소득세법 시행령과 법인세법 조항에 따라 과세대상 소득이 아니라고 명시돼 있다. 이 글은 그 근거와 일반 배당과 다른 점을 공시 원문 순서대로 확인한다.
핵심 요약
- 한국카본은 2026년 10월 1일 보통주 1주당 100원의 분기 현금배당을 결정했다고 공시했다.
- 공시 본문은 이 배당이 자본준비금을 이익잉여금으로 전입한 재원을 쓰는 감액배당이며 과세대상 소득이 아니라고 적었다.
- 배당기준일은 2026년 9월 30일, 지급 예정일자는 2026년 10월 16일로 아직 지급 전이다.
이 글은 공개된 자료를 바탕으로 작성한 일반 정보이며, 개인의 재무상황이나 투자목적을 고려한 투자자문이 아닙니다. 특정 종목의 매수·매도를 권유하거나 수익을 보장하지 않습니다. 투자에는 원금 손실 위험이 있으며, 투자 판단과 그 결과는 투자자 본인에게 귀속됩니다. 자료는 표시된 기준일 이후 달라질 수 있으므로 투자 전 최신 공시와 원문을 확인하시기 바랍니다.
한국카본 분기배당은 왜 과세대상 소득이 아니라고 공시됐을까?
한국카본은 2026년 10월 1일 보통주 1주당 100원의 분기 현금배당을 결정했다고 공시했다. 배당금총액은 51억6765만원이며 보통주 시가배당률은 0.5%로 기재됐다.
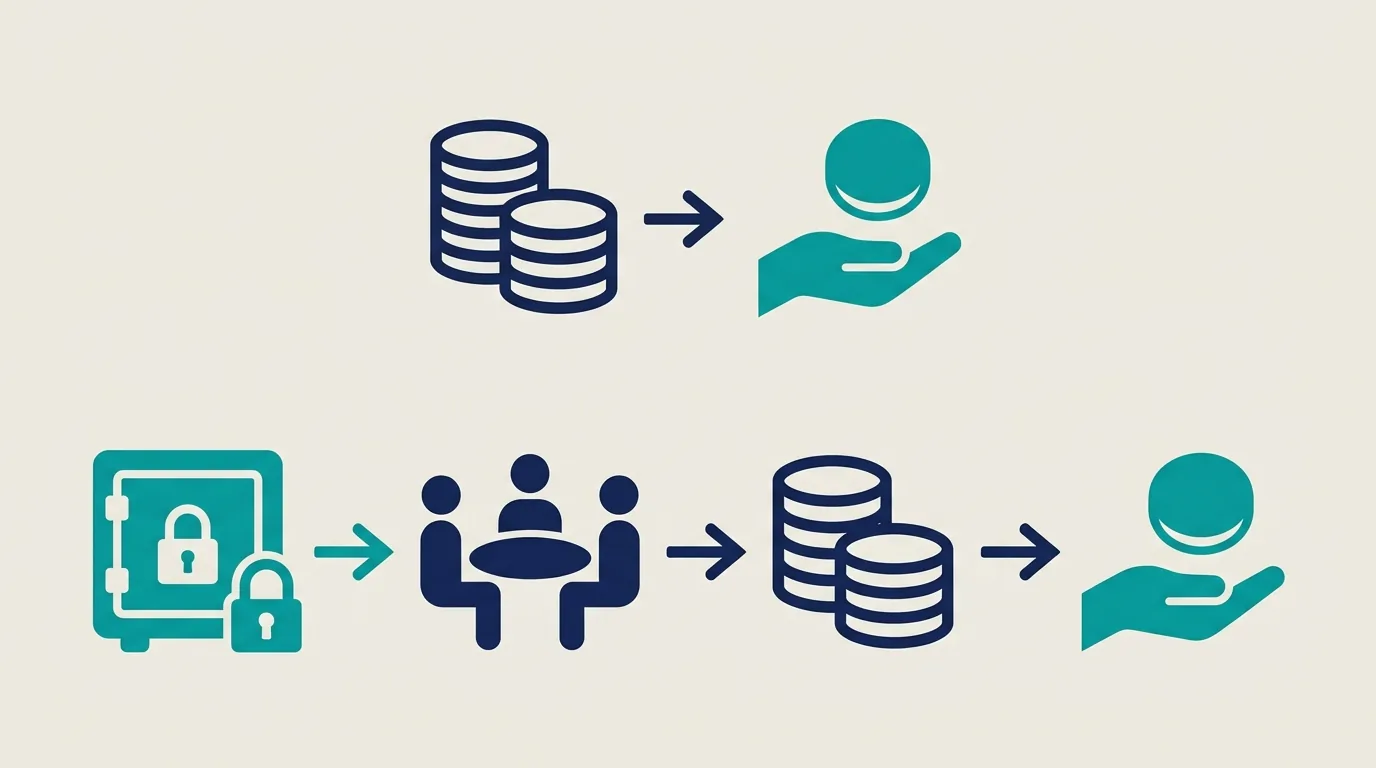
공시 본문은 이번 배당이 2025년 11월 26일 임시주주총회 결의를 통해 자본준비금을 이익잉여금으로 전입한 금액을 재원으로 시행하는 감액배당이라고 밝혔다. 이어 소득세법 시행령 제26조의3 6항 및 법인세법 제18조 제8호에 따라 해당 배당금은 과세대상 소득이 아니라고 적었다. 법인세법 제18조 제8호는 상법 제461조의2에 따라 자본준비금을 감액하여 받는 배당금액을 내국법인이 보유한 주식의 장부가액을 한도로 익금에 포함하지 않는다고 정한다. 같은 100원이라도 재원이 이익잉여금(통상배당)인지 자본준비금 전입분(감액배당)인지에 따라 과세 여부가 달라진다는 뜻이다.
공시 원문에서 11번 항목인 기타 투자판단과 관련한 중요사항에 재원과 비과세 근거 조항이 함께 적혀 있다. 배당 종류만 보고 넘기지 말고 이 항목까지 확인한다.
감액배당은 일반 현금배당과 재원·절차가 어떻게 다를까?
일반 현금배당은 그해 벌어들인 이익(이익잉여금)을 재원으로 이사회나 주주총회가 결의한다. 상법 제461조의2는 회사는 적립된 자본준비금 및 이익준비금의 총액이 자본금의 1.5배를 초과하는 경우에 주주총회의 결의에 따라 그 초과한 금액 범위에서 자본준비금과 이익준비금을 감액할 수 있다고 정한다. 한국카본은 이 조항에 따른 주주총회 결의로 자본준비금을 먼저 이익잉여금으로 옮긴 뒤, 이사회가 분기배당 형태로 지급을 결정한 구조다.
| 항목 | 값 |
|---|---|
| 1주당 배당금(원) | 100 |
| 배당금 총액(원) | 5167648600 |
| 시가배당률(%) | 0.5 |
| 배당금 지급 예정일 | 2026-10-16 |
감액배당이라고 해서 전부 비과세는 아니다. 소득세법 시행령 제26조의3 6항은 일부 자본준비금을 재원으로 한 감액배당은 비과세 대상에서 제외한다고 정하고 있다. 한국카본 공시는 비과세 근거 조항만 밝혔을 뿐 전입된 자본준비금이 구체적으로 어느 항목인지는 원문에 적지 않아 그 부분은 확인되지 않는다.
투자자는 공시 원문에서 어떤 항목을 직접 확인해야 할까?
DART에서 한국카본의 2026년 10월 1일 현금ㆍ현물배당결정 공시를 열면 배당구분·배당금·기준일 외에 재원과 법령 근거가 11번 항목에 함께 적혀 있다. 관련 공시로는 2026년 9월 15일 제출된 현금ㆍ현물배당을 위한 주주명부폐쇄(기준일) 결정이 있다. 한국카본은 이 공시에서 2026년 9월 30일을 기준일로 분기배당 시행을 위한 주주명부폐쇄를 결정했다.
- 배당 종류가 통상배당인지 감액배당인지 11번 항목을 확인한다.
- 감액배당이면 재원이 된 자본준비금의 근거 주주총회 날짜를 확인한다.
- 비과세 근거로 적힌 법령 조항(소득세법 시행령·법인세법)을 원문에서 그대로 확인한다.
- 배당기준일과 지급 예정일자가 지났는지, 실제 지급됐는지는 별도로 다시 확인한다.
감액배당을 받으면 금융소득종합과세 대상에 포함되나요?
한국카본 공시와 소득세법 시행령 제26조의3 6항에 따르면 이번 배당금은 법 제17조 제1항의 배당소득에 포함되지 않는다고 적혀 있다. 다만 이는 이번 공시가 밝힌 재원에 한정된 설명이다.
모든 감액배당이 비과세인가요?
아니다. 소득세법 시행령 제26조의3 6항은 일부 자본준비금을 재원으로 한 감액배당은 비과세 대상에서 제외한다고 정하고 있다. 어느 자본준비금 항목에서 전입됐는지는 공시마다 다르므로 원문을 따로 확인해야 한다.
배당금은 언제 받을 수 있나요?
공시에는 배당기준일 2026년 9월 30일, 지급 예정일자 2026년 10월 16일로 적혀 있으며 이 글을 쓰는 시점에는 아직 지급 전이라 실제 지급 여부는 추후 원문으로 다시 확인해야 한다.